
October 13, 2026
| Aspecto | Detalles |
|---|---|
| ¿Quiénes son? | Personas o grupos organizados que recurren al engaño, la suplantación de identidad y la manipulación psicológica para obtener dinero, datos o accesos a los que no tienen derecho |
| ¿Cómo operan? | Estudian el comportamiento, explotan la confianza y eligen el momento de su acercamiento cuando la víctima tiene la guardia baja, en lugar de recurrir a ataques informáticos de fuerza bruta |
| ¿Dónde operan? | Mensajes de texto, llamadas telefónicas, aplicaciones de citas, bolsas de empleo, plataformas de inversión y páginas de pago |
| Escala en 2026 | El fraude financiero figura entre las cinco principales amenazas delictivas a nivel mundial; las notificaciones relacionadas con fraude aumentaron un 54% entre 2024 y 2025 (INTERPOL) |
| ¿A quiénes atacan? | Tanto a personas como a empresas, con las empresas de pagos y las startups cada vez más expuestas por contar con defensas más débiles |
| ¿Por qué importa esta guía? | Explica cómo operan los estafadores, la psicología detrás de sus tácticas y cómo identificarlos antes de que causen un daño real |
El término "estafador" abarca a una amplia variedad de personas, desde un individuo que opera un perfil romántico falso hasta redes del crimen organizado que gestionan centros de llamadas con cientos de empleados.
Lo que los une es la intención: los estafadores engañan deliberadamente a su objetivo para obtener una ventaja económica o de información.
Contrario a lo que se suele creer, la mayoría de los estafadores no son oportunistas desorganizados. Muchos trabajan con guiones, manuales compartidos y roles definidos dentro de un grupo. Algunas redes de fraude incluso gestionan sus operaciones como una empresa, con control de calidad de sus guiones de estafa y seguimiento del desempeño de las tácticas de manipulación que mejor convierten.
Esta es una de las razones por las que la concienciación individual no basta. Los estafadores prueban y perfeccionan sus tácticas del mismo modo en que los profesionales de marketing legítimos prueban sus mensajes, lo que significa que la detección de estafas tiene que evolucionar con la misma rapidez.
También hay que considerar una creciente profesionalización. Los investigadores han rastreado muchas operaciones de estafa a gran escala hasta grupos bien organizados que tratan el fraude como una actividad continua y no como un delito aislado.
Ese nivel de coordinación explica por qué tantas estafas siguen guiones casi idénticos con distintas víctimas, sectores y países.
La mayoría de las estafas, sin importar la historia que las acompañe, siguen una secuencia similar.
Comprender esta secuencia suele ser más útil que memorizar cada tipo de estafa, porque los estafadores cambian constantemente el nombre y la presentación de las mismas tácticas centrales:
Los estafadores crean una presión de tiempo artificial para que su objetivo reaccione antes de pensarlo bien. Entre las frases habituales están las advertencias de que una cuenta será suspendida en pocas horas o de que una oferta por tiempo limitado desaparecerá si la persona duda.
Esta urgencia desencadena una respuesta de estrés que anula el análisis cuidadoso y racional.
Los reportes recopilados por investigadores de fraude muestran que las tácticas basadas en la urgencia, como las falsas alertas de envío y las solicitudes de verificación de cuenta, siguen estando entre los formatos de estafa más denunciados.
Las personas están condicionadas a confiar en las instituciones, por lo que los estafadores se hacen pasar por bancos, organismos gubernamentales, fuerzas del orden o ejecutivos de empresas.
Un mensaje que parece provenir de una marca conocida, con el logotipo y el tono correctos, genera un nivel de confianza muy distinto al de uno anónimo.
Esta es una de las razones por las que la suplantación de marcas se ha convertido en una de las categorías de fraude en línea de más rápido crecimiento.
Las estafas de mayor duración, como el fraude romántico o las falsas mentorías de inversión, dependen de una confianza construida durante días o semanas. Los estafadores invierten tiempo en conocer los intereses, las rutinas y las vulnerabilidades de su objetivo, y luego los reflejan para crear una sensación de conexión.
En algunos casos documentados, los estafadores han registrado pequeños detalles personales, como un color favorito, solo para que sus mensajes se sientan más personales.
Las reseñas falsas, los testimonios inventados y los conteos de seguidores inflados hacen que una estafa parezca legítima a primera vista.
Los estafadores saben que las personas observan el comportamiento de los demás antes de tomar una decisión, por lo que una publicación con "5.000 clientes satisfechos" parece más segura que una sin ninguna interacción, aunque ambas sean falsas.
Cupos limitados, existencias limitadas o un plazo de solicitud muy corto empujan a las víctimas a tomar decisiones más rápidas y menos analizadas.
La escasez funciona porque las personas valoran sistemáticamente lo que creen difícil de conseguir, incluso cuando esa creencia no tiene ningún fundamento real.
Muchos estafadores comienzan con algo verdadero y verificable antes de introducir el engaño. Esta táctica, conocida como pretexto, genera credibilidad temprana para que la víctima haya bajado la guardia cuando llegue la verdadera “petición”. Es una de las principales razones por las que tantas víctimas dicen que la estafa "parecía legítima al principio".
Una vez completados estos pasos, el estafador hace su petición: una transferencia bancaria, la compra de tarjetas de regalo, una credencial de acceso o el acceso remoto a un dispositivo.
Todo lo anterior existe únicamente para lograr que la víctima obedezca.
Uno de los mitos más persistentes sobre el fraude es que solo las personas descuidadas o desinformadas se convierten en víctimas. En realidad, la inteligencia y la educación ofrecen poca protección.
Lo que más importa es el contexto situacional, como el cansancio, la distracción y el momento.
Dos fuerzas explican la mayor parte de esto:
Las tácticas también cambian según el objetivo. A los hombres jóvenes se los suele abordar desde ángulos románticos o sexuales que luego escalan a la extorsión, mientras que los adultos mayores enfrentan estafas de suplantación de familiares construidas en torno a una emergencia inventada.
No son elecciones al azar; reflejan un estudio deliberado de aquello a lo que cada grupo responde emocionalmente.
Por eso la detección de estafas no puede dar por sentado que las personas inteligentes son inmunes. Las estafas más convincentes están diseñadas para eludir la lógica, no para ser descubiertas por ella.
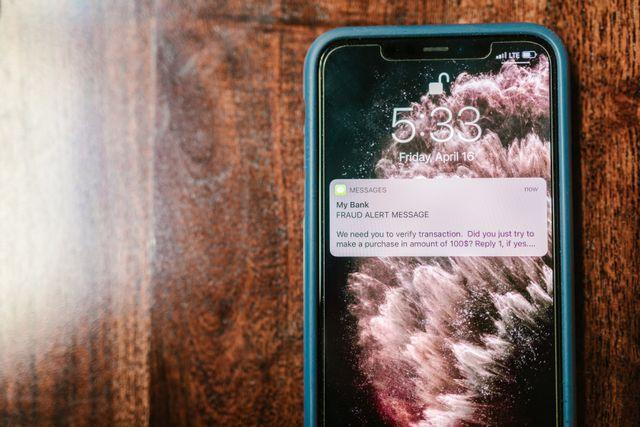
Las tácticas de fraude evolucionan constantemente, pero la mayoría de los estafadores en 2026 operan dentro de un puñado de categorías reconocibles:
Estos estafadores construyen vínculos emocionales a largo plazo a través de aplicaciones de citas o redes sociales.
Una vez establecida la confianza, introducen una solicitud de dinero, a menudo vinculada a una emergencia inventada o a una supuesta oportunidad de inversión.
Estos estafadores prometen rendimientos inusualmente altos y garantizados, y utilizan paneles de trading falsos para mostrar ganancias inventadas.
Animan a las víctimas a seguir depositando fondos hasta que la plataforma desaparece por completo.
Estos estafadores se hacen pasar por bancos, organismos gubernamentales, servicios de mensajería o empleadores para obtener credenciales y datos de pago.
El contacto suele llegar mediante mensajes de tono urgente que solicitan un código de un solo uso o la verificación de una cuenta.
Estos estafadores utilizan credenciales robadas, intercambio de SIM (SIM swapping) o malware para tomar el control de una cuenta existente.
Una vez dentro, vacían los fondos o realizan compras no autorizadas antes de que el titular de la cuenta note algo inusual.
Los reclutadores de mulas de dinero convencen a personas, a veces sin que lo sepan, para que reciban y reenvíen fondos robados a través de sus propias cuentas bancarias.
De este modo, el dinero se lava a través de personas comunes que quizá no se den cuenta de que forman parte de un esquema de fraude.
Estos estafadores se dan de alta en plataformas de pago con la intención de procesar tarjetas robadas o lavar fondos mediante ventas ficticias. Muchos desaparecen después de cobrar los fondos de la liquidación.
Es un patrón que los facilitadores de pagos y los adquirentes ven constantemente, en el que algunos comercios digitales recién incorporados resultan ser fraudulentos.
Estos estafadores son la categoría de más rápido crecimiento en 2026. El fraude relacionado con deepfakes se ha disparado más de un 2.137% a nivel mundial en los últimos años, y las herramientas generativas ya se usan para fabricar voces, videos y documentos de identidad lo bastante convincentes como para superar controles de verificación básicos.
El fraude de identidad sintética, en el que los estafadores combinan datos personales reales e inventados, también ha aumentado considerablemente, ya que está diseñado específicamente para eludir los controles KYC (Conozca a su Cliente) estándar.
Cada una de estas categorías requiere un enfoque de detección distinto, y precisamente por eso depender de un único conjunto de reglas estáticas deja brechas que los estafadores aprovechan rápidamente.
La mayoría de las guías sobre este tema se centran en la víctima individual, y con razón, pero los estafadores causan del lado empresarial un daño distinto y acumulativo que rara vez recibe la misma atención.
Así es como se traduce en incidentes reales:
Las pérdidas directas llegan primero: contracargos, reembolsos y fondos robados que rara vez se recuperan una vez que el estafador los ha movido a través de una red de mulas o los ha convertido en criptomonedas.
A nivel mundial, las pérdidas por fraude en el comercio electrónico alcanzaron aproximadamente US$48.000 millones en 2025, y los investigadores del sector proyectan que esa cifra podría acercarse a los US$107.000 millones para 2029 si se mantienen las tendencias actuales.
Cada comercio que un equipo de fraude debe investigar manualmente le quita tiempo a los casos legítimos.
El esquema de fraude promedio se mantiene activo cerca de 12 meses antes de ser descubierto, según investigaciones recientes sobre fraude ocupacional.
Eso equivale a casi un año de exposición por cada caso no detectado, un punto ciego importante para cualquier empresa de pagos que dependa principalmente de la revisión manual.
Las redes de tarjetas imponen fuertes multas a los adquirentes y facilitadores de pagos por permitir que comercios fraudulentos procesen transacciones.
Además, los reguladores endurecen casi cada año los requisitos de monitoreo para la prevención de lavado de dinero y de debida diligencia de comercios.
Una plataforma que no puede demostrar una detección de estafas proactiva asume un riesgo que va mucho más allá de la transacción en sí.
La pérdida de clientes es el costo menos visible y, posiblemente, el más perjudicial a largo plazo.
Cuando un cliente legítimo sufre un rechazo falso, o cuando los estafadores usan el nombre de una plataforma en un intento de phishing, la confianza se erosiona rápidamente.
Las herramientas de detección de fraude de baja calidad que generan altas tasas de rechazos falsos terminan alejando a los buenos clientes con la misma rapidez con la que una detección débil deja pasar a los estafadores.
Para las empresas de pagos y las startups en etapa temprana en particular, esta estructura de costos es aún más implacable.
Un solo evento de fraude significativo puede borrar meses de margen, retrasar un hito de licenciamiento o provocar una auditoría imprevista por parte de un banco aliado, todo en una etapa en la que la empresa tiene el menor margen para absorberlo.
Una detección de estafas eficaz combina varias capas de señales en lugar de depender de un único indicador. Los equipos de fraude y las plataformas suelen analizar:
Este último punto importa más de lo que la mayoría de los equipos de fraude cree. Cuando los sistemas de detección de fraude solo aprenden del historial de transacciones de una empresa, necesitan meses para acumular datos suficientes para reconocer patrones nuevos y, para entonces, los estafadores a menudo ya pasaron a otra táctica.
Un conjunto de datos compartido y centralizado que ya vio un patrón una vez debería poder reconocerlo la segunda vez, en una empresa completamente distinta, de inmediato.
La magnitud del problema ayuda a entender esta urgencia.
El Grupo de Acción Financiera Internacional (GAFI/FATF) estima que las pérdidas por delitos financieros a nivel mundial ya superan los 3,1 billones de dólares al año, y esa cifra ni siquiera incluye los costos indirectos del daño reputacional, las multas regulatorias o la carga operativa de despejar colas de alertas que se acumulan más rápido de lo que los equipos de fraude pueden revisarlas.
Frente a cifras como esa, una detección de estafas basada en datos aislados de una sola empresa deja de parecer una limitación y empieza a parecer un riesgo activo.
Esa es exactamente la brecha que Fraudio fue creada para cerrar. En lugar de aprender solo de los datos aislados de un cliente, nuestra tecnología con patente en trámite rompe los silos de datos al centralizar en un único conjunto de datos la información transaccional de emisión, adquirencia, métodos de pago alternativos, transferencias y remesas.
Esto significa que nuestros modelos aprenden de miles de millones de transacciones de distintos tipos de pago.
Cuando una plataforma con la que trabajamos se encuentra con un nuevo patrón de fraude, todos los demás clientes conectados se benefician de inmediato de ese reconocimiento, sin esperar a que sus propios sistemas se pongan al día.
Los términos se usan como sinónimos y, en la mayoría de los contextos cotidianos, eso no es un problema, pero existe una distinción sutil que vale la pena conocer.
"Estafador" tiende a describir la táctica o la interacción, como una estafa de phishing o una estafa romántica, mientras que "defraudador" suele describir a la persona o al grupo que está detrás, incluidos los casos que involucran documentos falsificados, identidades inventadas o registros empresariales manipulados que van mucho más allá de una sola conversación engañosa.
En la práctica, la mayoría de los defraudadores llevan a cabo estafas, y la mayoría de las estafas las llevan a cabo defraudadores, por lo que la superposición es enorme.
La distinción importa sobre todo en un contexto empresarial o legal, donde "fraude" tiene un peso regulatorio específico vinculado a la intención y al perjuicio económico, mientras que "estafa" es un término más coloquial, orientado al consumidor.
Para protegerte a ti mismo o a tu negocio, saber cómo identificar a los estafadores importa mucho más que debatir qué etiqueta corresponde.
Saber cómo identificar a los estafadores se reduce a reconocer un puñado de señales de advertencia constantes, aunque la historia concreta cambie.
En el caso de las personas, presta atención a:
En el caso de las empresas y los equipos de pagos, presta atención a:
Aprender a identificar a los estafadores a tiempo es mucho más valioso que reaccionar cuando los fondos ya se movieron. Una detección que ocurre semanas antes de la liquidación, y no después de que llegue un contracargo, suele marcar la diferencia entre una pérdida manejable y una costosa.
Señales rápidas de que quizá ya estés hablando con un estafador:
Ninguna de estas señales es una prueba por sí sola, pero si aparecen dos o más juntas, es un motivo de peso para detenerse y verificar de forma independiente antes de avanzar.
Este mismo enfoque por capas, que busca combinaciones en lugar de señales aisladas, es exactamente la forma en que se construyen los sistemas de detección de estafas para reducir los falsos positivos sin dejar de atrapar a los estafadores de manera confiable.
Los sistemas basados en reglas son útiles para detectar patrones de fraude conocidos y bien documentados, pero los estafadores se adaptan más rápido de lo que se pueden reescribir las reglas estáticas. Una regla creada para detectar el guion de estafa del año pasado a menudo pasa por alto por completo la variante de este año, porque al estafador le bastó con cambiar un detalle para eludirla.
Aquí es donde combinar reglas con modelos de IA adaptativos cambia el resultado.
En Fraudio, nuestro enfoque mantiene las reglas como primera línea de defensa, ya que son rápidas y predecibles. Luego, la IA analiza el comportamiento por debajo de esas reglas para detectar los patrones de fraude para los que las reglas nunca fueron escritas.
Nuestra puntuación de fraude va de 0 a 1, con recomendaciones codificadas por colores que van desde la aprobación automática hasta el bloqueo instantáneo. Esto les da a los equipos de fraude una señal clara y accionable en lugar de un muro de datos sin procesar que deban revisar manualmente.
Construimos la plataforma de esta manera porque hemos visto cuánto daño causa un sistema lento y aislado. La integración con Fraudio suele tomar de días a semanas, en lugar de los 5 a 14 meses que exigen muchas plataformas tradicionales. Los clientes empiezan a ver una reducción medible del fraude desde las primeras transacciones procesadas, no tras meses de un largo período de puesta en marcha.
Para un facilitador de pagos o un adquirente que intenta atrapar a los estafadores antes de la liquidación, esa diferencia de velocidad no es un detalle menor; a menudo lo es todo.
Ya sea que administres tus cuentas personales o seas el fundador de una empresa de pagos en etapa temprana, algunos hábitos constantes contribuyen mucho a reducir la exposición a los estafadores:
Ninguno de estos pasos requiere herramientas complicadas para las personas, pero en las empresas de pagos, la diferencia entre las revisiones manuales y una detección de estafas centralizada y apoyada en IA suele determinar si las pérdidas por fraude se contienen o se acumulan mes a mes.
Veamos cómo se da esto en la práctica.
Un facilitador de pagos que incorpora cientos de comercios nuevos al mes no puede pretender de forma realista que un revisor humano detecte manualmente a cada estafador. El volumen por sí solo lo hace inviable, y el cansancio afecta al equipo de revisión de la misma forma que a las víctimas individuales de estafas.
Un comercio que parece legítimo en el papel durante la incorporación puede empezar a mostrar señales de fraude semanas después, una vez que el volumen de transacciones, los patrones de reembolso o las comparaciones con sus pares revelan algo que una lista de verificación estática nunca habría señalado el primer día.
Precisamente por eso el monitoreo a nivel de entidad a lo largo del tiempo, y no solo una evaluación única, se ha vuelto esencial para cualquier equipo que se tome en serio adelantarse a los estafadores en lugar de reaccionar cuando el daño ya está hecho.
| Aspecto | ¿Qué abarca? |
|---|---|
| Definición | Personas o grupos que recurren al engaño y la manipulación para obtener dinero, datos o accesos a los que no tienen derecho |
| Tácticas centrales | Urgencia, suplantación de autoridad, construcción de confianza, prueba social, escasez, pretexto |
| ¿Por qué funciona? | Fatiga cognitiva, manipulación emocional y estrés situacional, no falta de inteligencia |
| Tipos de estafa comunes en 2026 | Fraude romántico, fraude de inversiones/criptomonedas, phishing, toma de control de cuentas, mulas de dinero, fraude de comercios, fraude con IA/deepfakes |
| Riesgo para las empresas | Comercios fraudulentos, contracargos, multas regulatorias, daño reputacional |
| Enfoque de detección | Señales de comportamiento, análisis de transacciones, monitoreo a nivel de entidad, inteligencia entre clientes |
| ¿Cómo identificar a los estafadores? | Urgencia no solicitada, solicitudes de pago privadas, identidades imposibles de verificar, comportamiento de cuenta incoherente |
| El papel de Fraudio | Plataforma centralizada de detección de fraude y prevención de lavado de dinero creada para empresas de pagos |
Las empresas de pagos no necesitan otra herramienta que reaccione ante los estafadores cuando el daño ya está hecho; necesitan una detección de estafas que identifique los patrones antes de que escalen.
Dos cosas distinguen nuestro enfoque de cualquier otra opción del mercado. Nuestra IA centralizada aprende de miles de millones de transacciones de distintos tipos de pago, y nuestros plazos de integración se miden en días y semanas, no en meses.
Esto hace que Fraudio sea una excelente opción para emisores, adquirentes, facilitadores de pagos y empresas fintech que crecen con rapidez. Estos equipos a menudo no pueden permitirse un ciclo de implementación de 6 a 12 meses mientras los estafadores ponen a prueba activamente tu plataforma.
Si tu equipo revisa comercios manualmente, está desbordado por los falsos positivos o ve cómo los contracargos aumentan más rápido de lo que tu plantilla puede manejar, esa es exactamente la brecha que cerramos.
El fraude no espera a que tu equipo se ponga al día, y tu stack de detección de fraude tampoco debería hacerlo. Comprueba la diferencia que marca la inteligencia centralizada antes de asumir cualquier compromiso.
Solicita una prueba Proof of Results compartiendo tus datos históricos de transacciones y ve exactamente cómo se compara nuestra detección con tu configuración actual, sin ningún compromiso.
Un estafador es una persona o un grupo que engaña deliberadamente a alguien para obtener dinero, datos personales o accesos no autorizados. Van desde individuos que realizan estafas a pequeña escala hasta redes organizadas que llevan a cabo operaciones estructuradas, basadas en guiones, en varios países. Los estafadores actuales combinan cada vez más la manipulación psicológica con herramientas de IA como los deepfakes, y sus objetivos incluyen por igual a personas, empresas y plataformas de pago.
Los estafadores eligen a sus víctimas según la vulnerabilidad percibida, el acceso y la probabilidad de obtener un pago rápido. A menudo atacan a las personas en momentos de estrés o soledad, ya que en esos momentos sus defensas cognitivas son menores. Del lado empresarial, apuntan a plataformas más nuevas y equipos más pequeños, suponiendo que tienen menos niveles de revisión; algunos comercios digitales recién incorporados resultan ser fraudulentos.
Las tácticas más comunes que usan los estafadores son la urgencia, la suplantación de autoridad y la manipulación emocional. La urgencia empuja a la víctima a actuar antes de pensarlo bien, mientras que la suplantación de autoridad toma prestada la confianza que inspira un banco o un ejecutivo. La escasez y la prueba social falsa, como las reseñas infladas, suelen reforzar estas tácticas en casi todos los formatos de estafa en 2026.
Las empresas mejoran la detección de estafas al combinar el análisis de comportamiento, el monitoreo de transacciones y el seguimiento a nivel de entidad, en lugar de depender solo de reglas estáticas. Los datos centralizados de múltiples clientes aceleran considerablemente la detección, ya que un patrón detectado una vez puede reconocerse al instante en otro lugar. El monitoreo continuo después de la incorporación importa tanto como la evaluación en el momento del registro.
La psicología detrás de caer en estafas se centra en que la urgencia, la autoridad y la confianza se imponen al pensamiento racional. Cuando un mensaje provoca estrés o miedo, la respuesta de lucha o huida del cerebro toma el control y el análisis lógico disminuye. La inteligencia ofrece poca protección, ya que factores situacionales como el cansancio y el momento importan más.
Puedes detectar a un estafador romántico si prestas atención a una relación que avanza con una rapidez inusual, sobre todo si la otra persona evita las videollamadas o los encuentros en persona. Por lo general, introduce una emergencia económica o una oportunidad de inversión una vez establecida la confianza, y se resiste a verificar su identidad por otros canales. Cualquier petición de dinero o criptomonedas es una señal de alerta importante.
La IA juega un papel cada vez mayor tanto en el fraude como en su prevención. Los incidentes relacionados con deepfakes han aumentado más de un 2.137% a nivel mundial, con estafadores que usan voces generadas y documentos de identidad sintéticos para eludir los controles de verificación. La detección de estafas basada en IA ya analiza señales de comportamiento y transaccionales a una escala que la revisión manual no puede igualar.
No, la detección de estafas requiere tanto educación como tecnología, ya que la concienciación por sí sola no ha reducido las pérdidas por fraude, que superaron los US$442.000 millones a nivel mundial en 2025. Incluso las personas bien informadas caen en estafas diseñadas en torno a la urgencia y la presión emocional. La tecnología aporta la capa que detecta lo que la atención humana pasa por alto, sobre todo a nivel de transacciones y cuentas.

¿Quieres probar nuestra solución y experimentar la próxima generación por ti mismo?


