
September 23, 2026
El software de detección de fraude con tarjetas de crédito identifica transacciones con tarjeta de riesgo antes de que se procesen, puntuando cada una según la probabilidad de que se trate de datos de tarjeta robados, una apropiación de cuenta o un defraudador probando un lote de números antes de un ataque mayor.
En lugar de revisar cada transacción manualmente, esta tecnología aplica modelos de machine learning y reglas a cada solicitud de autorización en milisegundos, aprobando las compras legítimas y bloqueando o marcando las sospechosas.
La categoría abarca una amplia variedad de enfoques. Algunas herramientas de detección de fraude con tarjetas de crédito se centran en el scoring a nivel de transacción, evaluando el propio pago frente a patrones de fraude conocidos.
Otras se centran en el dispositivo y la identidad detrás de la transacción, comprobando si el navegador, el hardware o la cuenta tienen historial de fraude independientemente del número de tarjeta utilizado. Un grupo más reducido incluye una garantía financiera en la decisión y reembolsa directamente al comercio si una transacción aprobada acaba convirtiéndose en un contracargo por fraude.
Esa variedad importa porque el fraude con tarjetas se manifiesta de forma distinta según tu posición en la cadena de pagos. Un emisor necesita detectar una tarjeta robada que se está probando en varios comercios, mientras que un comercio de ecommerce necesita detectar una única transacción fraudulenta antes de enviar el pedido.
La mejor solución de esta categoría es la que encaja con el punto concreto de esa cadena en el que se sitúa realmente tu negocio.
El fraude con tarjetas genera un coste que la mayoría de los equipos financieros subestima, porque golpea los ingresos desde dos frentes a la vez. El fraude real que se cuela provoca pérdidas directas por contracargos, mientras que un sistema demasiado cauteloso que rechaza a buenos clientes drena ingresos de forma silenciosa, algo que rara vez aparece en un informe de fraude.
Esa tensión es precisamente la razón por la que tantas empresas acaban evaluando herramientas de detección de fraude con tarjetas de crédito. Los sistemas estáticos basados en reglas no se adaptan con la rapidez suficiente, ya que las tácticas de fraude evolucionan constantemente mientras que un conjunto fijo de reglas se queda tal y como se escribió hace meses. El card testing, en particular, se ha convertido en una señal de alerta temprana habitual, ya que los defraudadores suelen lanzar pequeñas transacciones con números robados antes de intentar una compra mayor.
La presión regulatoria añade otra capa. Redes de tarjetas como Visa vigilan de cerca los ratios de contracargos a través de programas como VAMP, y marcos como PSD2 suman todavía más escrutinio.
Un buen software de detección tiene que frenar el fraude real, proteger a los clientes legítimos de los falsos rechazos y mantener una pista de auditoría lista para el regulador, todo ello con una fricción en el checkout lo bastante baja como para que un paso de verificación adicional no haga perder la venta que pretendía proteger.
No todos los compradores de esta categoría intentan resolver el mismo problema. Los 5 grupos siguientes abarcan a la mayoría de quienes evalúan hoy este tipo de herramientas:
A los CEO y CFO les importan dos cosas por encima de todo: costes predecibles y un retorno de la inversión claro.
Quieren un onboarding digital que haga crecer el negocio sin exponerlo al riesgo de fraude, y responden mejor a cifras concretas que a promesas vagas, por eso un caso de éxito con un retorno de 8x suele convencer más que una lista de funcionalidades.
Los Chief Risk Officers controlan el presupuesto y tienen la última palabra en la mayoría de las compras de tecnología antifraude, y cargan con el peso regulatorio que eso conlleva.
Necesitan una detección lo bastante sofisticada para seguir el ritmo de un fraude que evoluciona más rápido que cualquier conjunto estático de reglas, sin dejar de cumplir con los requisitos de los esquemas de tarjetas y de protección de datos.
Los gestores de fraude llevan la lucha del día a día: crean reglas, revisan transacciones marcadas y reportan resultados a la dirección.
Su objetivo principal suele ser mantener las tasas de fraude por debajo del umbral que activa la autenticación reforzada de clientes obligatoria, equilibrando la prevención con una experiencia de checkout que no penalice a los clientes reales.
Los analistas son quienes realmente trabajan la cola, investigando alertas y transacciones sospechosas cada día.
Sus principales quejas suelen ser las mismas sea cual sea el tamaño de la empresa: demasiados falsos positivos, poco contexto sobre la transacción marcada y procesos manuales que ralentizan una investigación que debería durar minutos.
Las startups y las empresas de pagos mid-market a menudo se quedan atrapadas entre una plataforma empresarial cara que tarda meses en integrarse y un sistema basado en reglas con poca potencia que no da abasto.
Este segmento necesita herramientas de detección de fraude con tarjetas de crédito que se desplieguen en días y no en meses, sin exigir la inversión en IT que presupone una plataforma empresarial más grande.
Complementarlo con una plataforma de prevención del blanqueo de capitales dedicada suele convertirse en la siguiente prioridad una vez resuelta la detección de fraude con tarjetas, ya que ambos problemas tienden a surgir en la misma fase de crecimiento.
Creamos Fraudio porque la mayoría del software de detección de fraude del mercado aprende únicamente de los datos de una sola empresa, lo que limita seriamente la rapidez con la que puede detectar nuevos patrones de fraude.
Nuestra tecnología, pendiente de patente, rompe ese aislamiento centralizando datos transaccionales de emisión, adquirencia, transferencias y remesas en un único conjunto de datos, de modo que nuestros modelos aprenden en tiempo real de miles de millones de transacciones de todos los clientes conectados.
Ese enfoque centralizado impulsa cuatro productos principales: detección de fraude en pagos en tiempo real en el punto de autorización, detección de fraude iniciado por comercios que identifica a los actores maliciosos semanas antes de que llegue un contracargo, monitorización para la prevención del blanqueo de capitales y monitorización de transferencias cuenta a cuenta (A2A) para wallets y bancos digitales.
En lugar de tratar cada producto como una herramienta independiente, construimos los cuatro sobre la misma base de datos, de modo que una señal detectada en un producto refuerza la detección en el resto.
No tratamos la detección de fraude como un problema de cada cliente que haya que resolver de forma aislada.
Cada cliente conectado a Fraudio contribuye a la misma IA centralizada y se beneficia de ella, lo que significa que la detección se refuerza con la escala en lugar de quedar limitada por el historial transaccional de una sola empresa.
Viva Wallet, una empresa griega de pagos en rápido crecimiento, desplegó nuestra detección de fraude iniciado por comercios y obtuvo un retorno de la inversión de 8x, un aumento del 600% en la eficiencia de su equipo de fraude y detectó el fraude tres semanas antes que con su sistema heredado anterior, todo ello sin ampliar la plantilla de su equipo de fraude.
Trabajamos con un modelo de precios por uso y a medida: los clientes pagan por transacción procesada, sin cuotas de alta, de implementación ni de mantenimiento. El coste por transacción disminuye a medida que crece el volumen, y los clientes pueden comprometerse con volúmenes más altos para asegurar tarifas fijas. Los precios exactos están disponibles a través de una conversación directa con nuestro equipo.
Si tu equipo está comparando software de detección de fraude porque un modelo de IA aislado, basado en un solo cliente, ha tocado techo, Fraudio está diseñado precisamente para ese momento. Es la opción más sólida de esta lista para emisores, adquirentes y facilitadores de pago que buscan una detección impulsada por una red compartida y no por datos aislados.
Fingerprint aborda la detección de fraude con tarjetas de crédito desde el dispositivo, identificando el navegador y el hardware que hay detrás de una transacción en lugar de puntuar solo el pago.
Su ID de visitante persistente se mantiene estable aunque un defraudador borre las cookies, cambie al modo incógnito o cambie de dirección IP, lo que le dificulta simplemente reiniciar e intentarlo de nuevo.
La plataforma identifica ya más de 1.000 millones de dispositivos únicos al mes, y sus Smart Signals cubren en tiempo real el uso de VPN, la manipulación del navegador, la actividad de bots y la detección de proxies residenciales.
Fingerprint también ha añadido recientemente AI Assistant Detection, que verifica el tráfico legítimo de herramientas como ChatGPT, Gemini y Claude sin dejar de bloquear la automatización maliciosa que intenta hacer card testing o credential stuffing.
Fingerprint es una de las opciones más amigables para desarrolladores entre los equipos que quieren la inteligencia de dispositivos como pieza de construcción y no como una suite antifraude integral. Su foco en identificar el dispositivo y la persona detrás de una transacción, y no solo la transacción en sí, añade una capa que la mayoría de las herramientas de scoring transaccional no ofrecen.
Los precios de Fingerprint empiezan con un plan gratuito, seguido de Pro Plus a 99 $ al mes, mientras que Enterprise tiene precios a medida para equipos más grandes y mayor uso. Los precios suelen escalar según el volumen de llamadas a la API, desde unas 20.000 llamadas al mes hasta 1 millón o más en el nivel superior.
Fingerprint es una de las opciones más inteligentes para equipos que quieren pruebas a nivel de dispositivo detrás de cada transacción con tarjeta, aunque las empresas necesitan un motor de scoring transaccional aparte para una cobertura completa.
SEON es una plataforma de detección de fraude construida en torno a más de 900 señales digitales, que combina datos de dispositivo, inteligencia de email y teléfono y comprobaciones de huella social para puntuar una transacción o cuenta antes de que se convierta en un problema de fraude. Se ha ganado una reputación por su despliegue rápido y transparente, dirigido claramente a equipos mid-market.
Muchos comercios eligen SEON precisamente porque sus precios son públicos y su plazo de despliegue es corto, dos cosas sorprendentemente poco habituales entre las herramientas de detección de fraude con tarjetas de crédito pensadas para grandes empresas.
SEON es una de las opciones más accesibles para equipos que quieren empezar en pequeño y escalar, gracias a su nivel gratuito y a su precio de entrada publicado. La amplitud de sus señales digitales da a los analistas de fraude más contexto por transacción que muchos sistemas basados solo en reglas.
SEON funciona con un modelo de precios por niveles, con un plan gratuito para probar hasta 500 comprobaciones manuales al mes con diez reglas personalizadas. Su plan Starter parte de 699 $ al mes con 1.000 llamadas a la API al mes y diez consultas por segundo, y hay niveles más avanzados disponibles según el caso de uso y el volumen de transacciones.
SEON es una de las opciones más inteligentes para equipos mid-market que quieren un despliegue rápido y precios transparentes, aunque los emisores y adquirentes más grandes con riesgo en su cartera de comercios pueden necesitar una detección más profunda, basada en la red, que la que ofrece un modelo de señales de un solo cliente.
Riskified construyó su reputación sobre un modelo de garantía de contracargos: toma la decisión de aprobar o rechazar una transacción y, si una transacción que aprobó acaba generando un contracargo por fraude, Riskified cubre la pérdida.
Esa garantía traslada el riesgo financiero de una decisión equivocada fuera del comercio, algo atractivo para grandes marcas de ecommerce con un alto volumen de transacciones.
Los modelos de Riskified se entrenan con una amplia red de transacciones de ecommerce de muchos comercios y sectores, lo que le da visibilidad sobre patrones de fraude que los datos propios de un solo retailer nunca revelarían por sí solos.
La empresa también se ha expandido a la detección de abuso de políticas, identificando comportamientos como las devoluciones en serie o el abuso de promociones, que quedan justo fuera del fraude de pagos tradicional.
Riskified es una de las opciones más consolidadas para comercios que quieren una garantía asociada a las decisiones antifraude, y no solo una puntuación sobre la que actuar ellos mismos. Ese modelo atrae a equipos que prefieren transferir el riesgo antes que gestionarlo completamente de forma interna.
Riskified no publica precios en su web. Trabaja con un modelo a medida basado en demo, ajustado al volumen de transacciones y al perfil de riesgo de cada comercio.
Riskified es una opción sólida para comercios de ecommerce que quieren una garantía asociada a sus decisiones antifraude, aunque los emisores y adquirentes que gestionan el fraude en toda una cartera de tarjetas probablemente necesiten un tipo de cobertura completamente distinto.
ClearSale combina el scoring basado en IA con un equipo de revisión humana que comprueba manualmente las transacciones que caen en una zona gris, en lugar de depender solo de decisiones automatizadas. Ese enfoque híbrido atrae a retailers que quieren un segundo par de ojos sobre los casos ambiguos antes de enviar un pedido o rechazar una tarjeta.
ClearSale construyó buena parte de su reputación inicial dando servicio a marcas de ecommerce en Latinoamérica antes de expandirse a nivel global, y ahora ofrece una opción de garantía de contracargos para comercios que quieren el mismo respaldo financiero que ofrecen los competidores basados en garantía.
ClearSale es una de las pocas opciones de esta lista que trata la revisión manual como una parte central del producto y no como algo secundario. Para comercios que venden productos complejos o de alto valor, donde el criterio humano realmente ayuda, esa combinación puede detectar casos que un sistema automatizado por sí solo pasaría por alto.
ClearSale utiliza precios a medida basados en rendimiento en lugar de planes públicos fijos, con paquetes de crecimiento desde unos 250 $ al mes y sin cuotas de alta, de integración ni mínimos mensuales.
ClearSale es una buena opción para retailers que quieren criterio humano sobre el scoring de IA, aunque los comercios con volúmenes de transacciones muy altos pueden encontrar más rápida y rentable una herramienta totalmente automatizada.
Kount, ahora propiedad de Equifax, se hizo un nombre con el device fingerprinting y el scoring de confianza de identidad, apoyándose en los datos de identidad más amplios de Equifax para evaluar si se puede confiar en el dispositivo y la persona detrás de una transacción. La plataforma se dirige claramente a grandes empresas que necesitan profundidad en identidad además del scoring transaccional.
El device fingerprinting de Kount rastrea un dispositivo a través de múltiples cuentas y sesiones, lo que ayuda a detectar una red de fraude que reutiliza el mismo hardware con distintas identidades de tarjetas robadas.
Su conexión con la infraestructura de verificación de identidad de Equifax también le aporta una capa de cruce de datos a la que un proveedor exclusivamente de pagos no tendría acceso.
Kount es una de las opciones más consolidadas para empresas que buscan profundidad en la verificación de identidad respaldada por los activos de datos de una gran agencia de crédito, en lugar de un proveedor exclusivamente antifraude con un conjunto de datos más limitado.
Kount, propiedad de Equifax, utiliza un modelo de precios a medida bajo presupuesto en lugar de ofrecer tarifas planas o niveles de suscripción públicos.
Kount encaja con grandes empresas que buscan un scoring de confianza de identidad respaldado por datos de una agencia de crédito, aunque los comercios más pequeños y las fintechs pueden encontrar su enfoque empresarial y sus precios a medida menos adecuados que otras opciones más accesibles de esta lista.
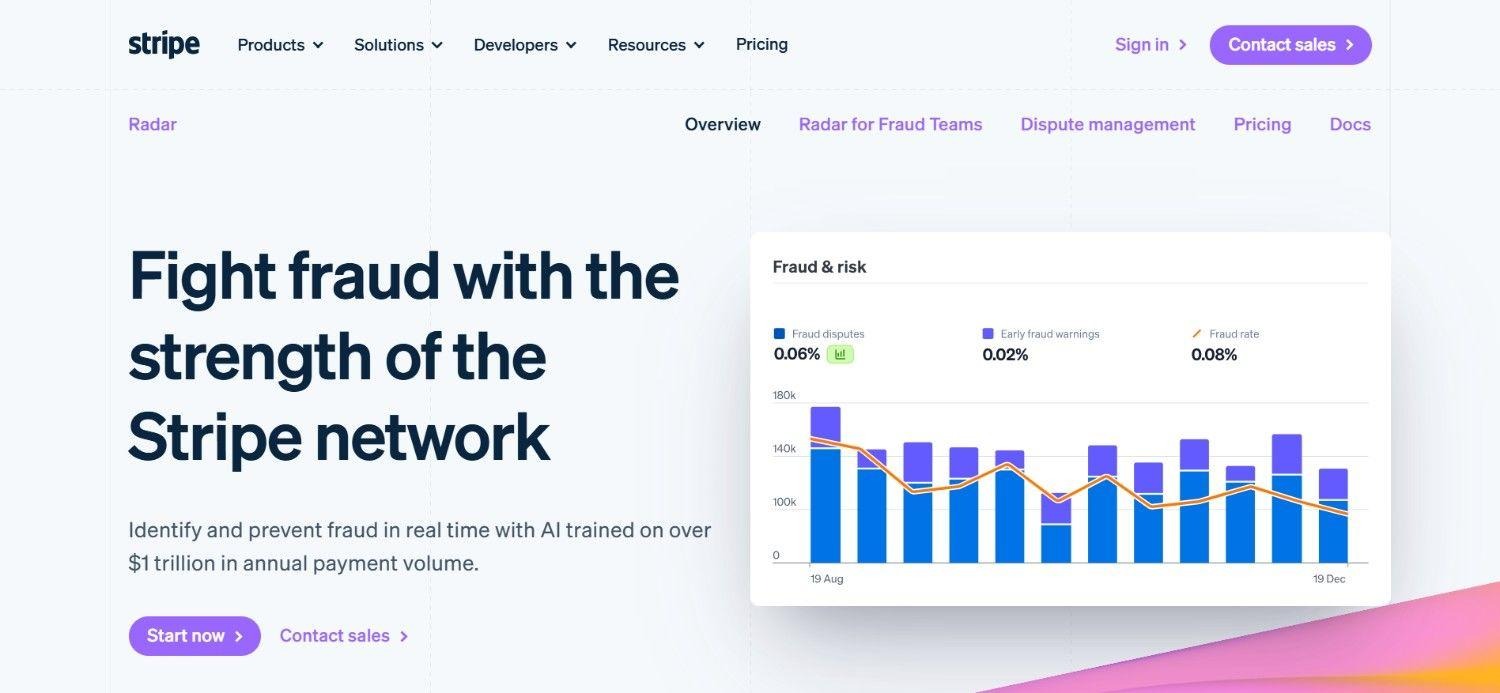
Stripe Radar está integrado directamente en el procesamiento de pagos de Stripe y puntúa cada transacción mediante machine learning entrenado con datos de la propia red de Stripe.
Para los comercios que ya procesan pagos con Stripe, esa cobertura integrada elimina por completo la necesidad de integrar un proveedor antifraude independiente.
Los modelos de Radar mejoran a medida que más comercios de la red de Stripe procesan transacciones, lo que le da una forma de aprendizaje compartido similar en espíritu a la detección de fraude basada en red, aunque limitada al volumen de pagos de Stripe y no a un conjunto de datos más amplio de múltiples procesadores.
Stripe Radar es una de las opciones más accesibles para negocios que ya funcionan con Stripe, ya que el scoring antifraude se activa sin un proyecto de integración independiente.
Esa simplicidad integrada es una ventaja real para equipos más pequeños que no quieren gestionar la relación con otro proveedor.
Stripe Radar cuesta 0,05 € por transacción analizada, mientras que el plan Radar for Fraud Teams, que añade reglas personalizadas, dashboards avanzados y controles antifraude granulares, cuesta 0,07 € por transacción analizada.
Las cuentas que ya están en el plan de procesamiento estándar de Stripe pueden ver estas tarifas con descuento o parcialmente incluidas, y los precios empresariales o para grandes volúmenes están disponibles a través del equipo comercial de Stripe.
Stripe Radar es una de las opciones más inteligentes para negocios que ya procesan pagos con Stripe, pero las empresas que usan varios procesadores de pago necesitarán una herramienta antifraude que funcione de forma independiente de cualquiera de ellos.
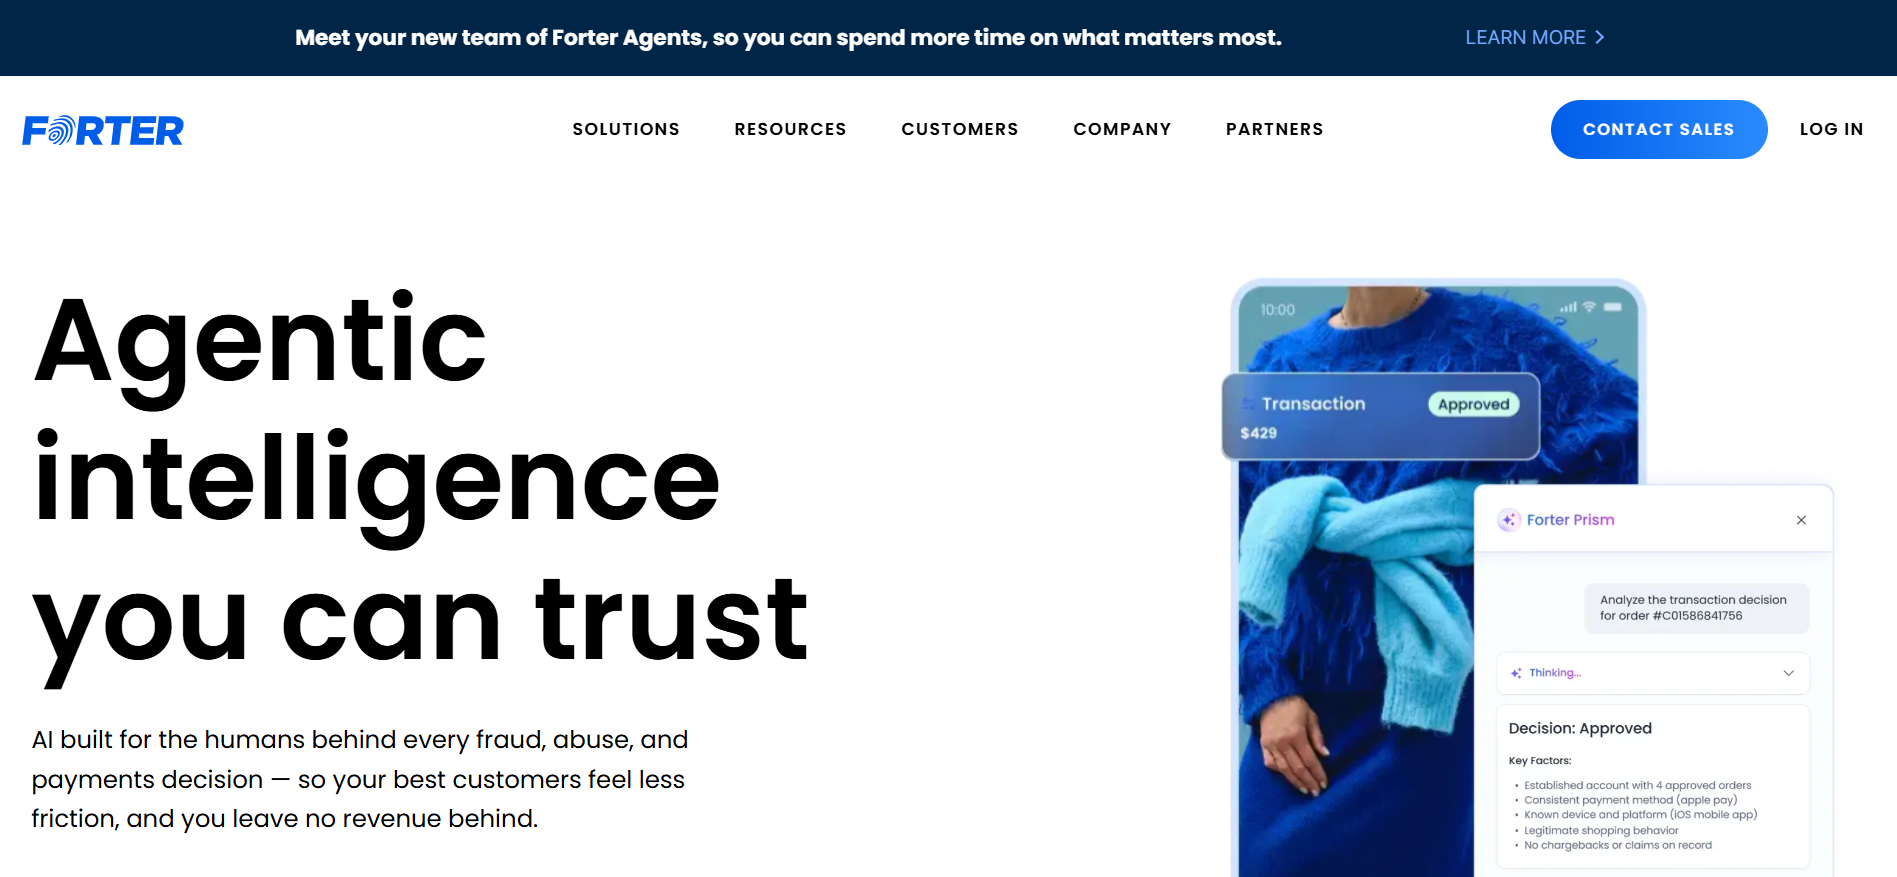
Forter utiliza un motor de decisión antifraude basado en la identidad que evalúa a la persona detrás de una transacción, no solo la transacción en sí, apoyándose en una amplia red de datos de comercios para decidir si aprueba o rechaza. Ofrece opciones de contrato con y sin garantía, lo que da a los comercios cierta flexibilidad sobre cuánto riesgo transfieren.
El grafo de identidad de Forter construye el perfil de un comprador a través de muchos comercios a lo largo del tiempo, en lugar de empezar de cero con cada nueva transacción.
Esa visión persistente de la identidad le permite distinguir a un cliente recurrente de confianza de un comprador nuevo con comportamiento de riesgo, incluso cuando ambos usan un dispositivo o una dirección de envío desconocidos.
Forter es una de las opciones más sólidas para grandes empresas que quieren flexibilidad para elegir su exposición al riesgo, en lugar de quedar atadas a un modelo de garantía de todo o nada.
Su enfoque centrado en la identidad también ayuda a detectar fraude que una puntuación puramente transaccional podría pasar por alto.
Forter utiliza precios a medida por contrato, adaptados a tu volumen y necesidades de riesgo, con opciones de garantía de contracargos o acuerdos sin garantía, para que pagues por detección de fraude y no por un seguro.
Forter es una buena opción para grandes empresas que buscan decisiones antifraude centradas en la identidad con una transferencia de riesgo flexible, aunque los comercios más pequeños pueden encontrar su modelo de precios por contrato menos accesible que una alternativa publicada y por niveles.
Feedzai ofrece una plataforma RiskOps a escala empresarial diseñada para la detección de fraude omnicanal, y afirma proteger alrededor de 8 billones de dólares en transacciones al año entre sus clientes.
Se posiciona claramente para grandes bancos e instituciones financieras que necesitan cobertura simultánea en tarjetas, transferencias y canales digitales.
La escala de Feedzai le aporta una amplia experiencia con el tipo de patrones de fraude complejos y de alto volumen que aparecen en las instituciones de primer nivel, y el reconocimiento de los analistas refleja una larga trayectoria específicamente en prevención del fraude empresarial, frente a plataformas más nuevas centradas en el mid-market.
Feedzai es uno de los actores empresariales más consolidados de esta categoría, con relaciones profundas en grandes instituciones financieras y una escala de volumen transaccional que pocos competidores pueden igualar.
Esa trayectoria lo convierte en una opción razonable para instituciones que necesitan específicamente pruebas de rendimiento a la mayor escala posible.
Feedzai funciona con precios empresariales a medida, sin niveles públicos en su web. Los contratos plurianuales con cuotas de implementación y consultoría son la norma en esta plataforma.
Feedzai es una buena opción para las mayores instituciones financieras que necesitan específicamente pruebas de escala y un reconocimiento consolidado de los analistas, aunque los emisores más pequeños y las fintechs probablemente encontrarán difícil encajar su plazo de despliegue y su modelo de precios.
Signifyd es otro proveedor de garantía de contracargos, que automatiza las decisiones de revisión de pedidos y respalda los pedidos aprobados que después se convierten en un contracargo por fraude. Lo utilizan habitualmente retailers que quieren un respaldo financiero integrado directamente en sus decisiones antifraude.
El proceso de revisión automatizada de Signifyd está diseñado para reducir la proporción de pedidos que una persona tiene que revisar, derivando a revisión manual solo los casos realmente ambiguos.
Ese enfoque atrae a retailers que escalan rápidamente su volumen de pedidos, ya que evita que el equipo de revisión de fraude crezca al mismo ritmo que las ventas.
Signifyd es uno de los nombres más consolidados específicamente en el ámbito de la garantía de contracargos, y su modelo de precios a medida hace que la garantía se ajuste a la tipología y el volumen de pedidos reales de cada comercio, en lugar de a una tarifa plana.
Signifyd ofrece precios a medida sin niveles públicos estándar. Su equipo comercial elabora un plan personalizado según el volumen de transacciones, la tipología de pedidos y los requisitos concretos de protección frente a contracargos.
Signifyd encaja con retailers que buscan un respaldo garantizado para los pedidos aprobados, pero las empresas que buscan una detección basada en la red para toda una cartera de tarjetas deberían fijarse en plataformas diseñadas para ese alcance más amplio.
Comparar listas de funcionalidades solo cuenta una parte de la historia.
Los 5 factores siguientes importan más de lo que sugieren la mayoría de las checklists a la hora de elegir entre estas herramientas:
Un emisor que intenta detectar una tarjeta robada que se está probando en varios comercios tiene un problema distinto al de un comercio de ecommerce que intenta detectar una transacción fraudulenta antes de enviar el pedido.
Adapta el enfoque de la plataforma (scoring a nivel de transacción, identidad del dispositivo o garantía financiera) al punto concreto de la cadena de pagos en el que realmente aparece tu fraude.
Pregunta directamente si la IA de la plataforma se entrena solo con tu propio historial de transacciones o con una red de datos compartida entre clientes.
Un modelo aislado tarda más en detectar nuevos patrones de fraude, porque solo ve lo que ya ha ocurrido dentro de tu propio negocio.
Los modelos de garantía de contracargos transfieren el riesgo financiero al proveedor, lo que puede compensar el sobrecoste con volúmenes altos, pero una herramienta de scoring autogestionada suele ser más rentable para comercios más pequeños que pueden absorber pérdidas ocasionales.
Decide qué equilibrio encaja con tu escala actual antes de firmar un contrato pensado para otra.
Las plataformas heredadas de esta categoría pueden tardar entre cinco y catorce meses en integrarse por completo, mucho tiempo perdiendo ingresos por falsos rechazos o por fraude.
Prioriza plataformas que puedan demostrar una prueba de concepto funcional con tus datos reales en días o semanas, no en trimestres.
La mayor parte de esta categoría funciona con precios a medida bajo presupuesto, así que considera las cifras publicadas y los casos de éxito con nombre propio como un factor diferencial importante, no como la norma.
Un proveedor dispuesto a mostrar resultados reales y atribuidos, y no solo a declarar capacidades, suele ser una apuesta más segura que uno que te pide que confíes en su palabra.
Construimos Fraudio en torno a una convicción: esta categoría de software debería ser más inteligente a medida que más clientes la usan, y no quedar limitada por los datos que una sola empresa tenga a mano.
Nuestro conjunto de datos centralizado hace que cada emisor, adquirente y facilitador de pago de nuestra plataforma se beneficie de los patrones detectados en toda la red, y nuestros cuatro productos cubren el fraude en pagos, el fraude de comercios, AML y la monitorización A2A desde un solo lugar.
Si tu equipo está comparando herramientas de detección de fraude con tarjetas de crédito porque una herramienta aislada ha tocado techo, o porque tu última integración tardó meses más de lo debido, nos gustaría enseñarte cómo funciona en producción una plataforma basada en la red.
Viva Wallet obtuvo un retorno de la inversión de 8x y detectó el fraude tres semanas antes que con su sistema heredado, todo ello sin ampliar plantilla. Descubre cómo nuestro enfoque de detección de fraude encaja en tu stack actual.
Solicita una prueba Proof of Results enviando tus datos históricos y recibe una comparativa directa de rendimiento frente a tu sistema actual, sin ningún compromiso.
Fraudio es el mejor software de detección de fraude con tarjetas de crédito en 2026 porque centraliza los datos transaccionales de todos los clientes conectados en un único conjunto de datos, de modo que nuestra IA aprende de miles de millones de transacciones y no del historial aislado de una sola empresa. Viva Wallet obtuvo un retorno de la inversión de 8x y detectó el fraude tres semanas antes tras implantarnos, con una integración de días, no de meses.
Ten en cuenta en qué punto de la cadena de pagos aparece realmente tu fraude, ya sea card testing en varios comercios, una única transacción fraudulenta de ecommerce o riesgo emisor a nivel de cartera. Valora también si la IA de la plataforma aprende de una red compartida o solo de tu propio historial. Los casos de éxito publicados con cifras reales son una señal mucho más fiable que una lista de funcionalidades.
Nos diferenciamos por centralizar los datos transaccionales de todos los clientes conectados en un único conjunto de datos, de modo que nuestra IA aprende de miles de millones de transacciones y no del historial de una sola empresa. La mayoría de los competidores utilizan modelos aislados que solo ven sus propios datos, lo que ralentiza la detección de nuevos patrones de fraude. Además, desplegamos en días o semanas, frente a los cinco a catorce meses habituales en las plataformas heredadas.
Para empezar, basta con compartir algunos datos transaccionales históricos para que podamos ejecutar una prueba Proof of Results en paralelo a tu sistema actual, sin coste. A partir de ahí, comparamos los resultados de nuestra IA con tu situación actual y construimos un business case en torno a la diferencia. La mayoría de los clientes ven resultados precisos a los pocos días de conectar sus datos.
El cambio es más sencillo de lo que la mayoría de los equipos espera, ya que nuestra integración suele llevar entre tres y catorce días, no meses. Si vas a sustituir una herramienta que ha tocado techo por trabajar con datos aislados, empezamos con una prueba Proof of Results con tus datos históricos, sin ningún compromiso. La mayoría de los clientes ya están operativos y viendo resultados antes de que una plataforma heredada terminara el onboarding.
Un sistema interno basado en reglas suele funcionar hasta que los patrones de fraude cambian más rápido de lo que tu equipo puede actualizar las reglas, que es justo cuando empieza a importar un software dedicado de detección de fraude con tarjetas de crédito construido sobre un conjunto de datos centralizado. Además, un sistema propio no tiene efecto red, porque solo aprende de tu propio historial de transacciones. Cuando el fraude evoluciona más allá de lo que un conjunto fijo de reglas puede detectar, seguir con una solución interna suele costar más que cambiar.
El software de detección de fraude con tarjetas de crédito puntúa las transacciones para frenar el fraude antes de que se produzca, mientras que una garantía de contracargos es un producto financiero que te reembolsa cuando una transacción aprobada acaba igualmente en un contracargo por fraude. Proveedores como Riskified y Signifyd combinan ambas cosas. Nosotros nos centramos en la precisión de la detección en sí, que a escala suele costar menos que pagar una prima de tipo seguro por encima.

How about trying our solution and experiencing the next generation for yourself?


