
September 24, 2026
El mejor software de screening AML en general: Fraudio ocupa el primer puesto porque combina el screening de sanciones, PEP y medios adversos con la monitorización del comportamiento en tiempo real sobre un único conjunto de datos compartido y centralizado. Esa combinación detecta el riesgo de lavado de dinero que el cotejo de nombres por sí solo no ve, y reduce las falsas alertas que agotan a los equipos de cumplimiento.
Por qué lo necesitas: En 2024, los reguladores impusieron multas de miles de millones a entidades financieras por controles deficientes, y la verificación estática de listas no detecta las mulas de dinero ni la estratificación que usan identidades limpias. El software de screening AML señala a las partes de alto riesgo y los flujos sospechosos antes de que se conviertan en sanciones o en la pérdida de la licencia.
Para quién es: El software de screening AML se adapta a emisores de tarjetas, adquirentes, facilitadores de pago, neobancos, proveedores de billeteras digitales y empresas de remesas que mueven dinero regulado a gran volumen. Es adecuado para cualquier negocio de pagos bajo la supervisión AML de un banco central, del GAFI o de la UE.
Cómo elegir el adecuado: Evalúa primero tres aspectos. Empieza por si el screening y la monitorización de transacciones funcionan en un mismo sistema, luego por lo bien que la herramienta controla los falsos positivos y, por último, por la rapidez de integración frente a su coste total. La calidad de los datos y los informes listos para auditoría deciden el resto.
Precio esperado: Fraudio aplica un precio de pago por uso sin cuotas de configuración, implementación ni mantenimiento, de modo que el coste acompaña a tu volumen de transacciones. En el mercado, herramientas de screening modernas como Sanction Scanner y Sumsub cobran por consulta o por verificación, mientras que las suites empresariales de NICE Actimize, SAS y Oracle funcionan con contratos anuales personalizados que a menudo alcanzan seis o siete cifras.
El software de screening AML coteja clientes, comercios y transacciones con listas de sanciones, registros de personas expuestas políticamente (PEP) y medios adversos, y señala las coincidencias que requieren revisión.
Es el núcleo de un programa de prevención del lavado de dinero: indica a los equipos de cumplimiento qué partes conllevan riesgo regulatorio antes de que el dinero se mueva. Si quieres profundizar en la parte de monitorización, nuestra guía de monitorización de transacciones AML recorre todo el flujo de trabajo.
La categoría nació de una exigencia regulatoria sencilla. Los bancos y las empresas de pagos deben saber con quién hacen negocios, cotejarlos con listas de vigilancia durante el onboarding y seguir vigilándolos a medida que cambian las relaciones y las normas.
Los regímenes de sanciones cambian cada semana, así que el screening no puede ser una comprobación única en el momento del alta.
Las herramientas modernas han ido mucho más allá del cotejo estático de listas. Las más sólidas combinan ya el screening con la monitorización de transacciones en tiempo real, la analítica del comportamiento y una IA que puntúa el riesgo en contexto. Ese cambio importa porque el lavado de dinero rara vez se delata con un nombre en una lista; se manifiesta en cómo se comporta el dinero.
Una solución de screening AML suele cubrir cuatro tareas. Coteja a las partes con listas, monitoriza las transacciones en busca de patrones sospechosos, gestiona las alertas durante la investigación y genera informes listos para auditoría para los reguladores. Algunos proveedores se especializan en una sola tarea, como los datos de listas de vigilancia, mientras que otros cubren toda la cadena.
Fraudio y las herramientas analizadas a continuación se sitúan en distintos puntos de ese espectro, por lo que la idoneidad depende de lo que realmente procesas. Para las empresas de pagos en concreto, el screening vinculado a los flujos de transacciones en vivo suele importar más que las comprobaciones de onboarding por sí solas, y nuestra selección del mejor software de monitorización de transacciones con IA analiza en profundidad esa categoría adyacente.
El coste de fallar en AML no deja de aumentar. En 2024, las multas regulatorias a nivel mundial alcanzaron un récord de 19.300 millones de dólares, buena parte de ellas ligadas a programas deficientes de prevención del lavado de dinero, y solo TD Bank aceptó pagar 3.000 millones de dólares en sanciones por incumplimientos de la Bank Secrecy Act. Para un negocio de pagos, una sola medida sancionadora puede suponer el freno del crecimiento, la pérdida de alianzas o la revocación de la licencia.
La revisión manual no puede seguir el ritmo de los volúmenes de transacciones actuales. A medida que creces hacia nuevos mercados, categorías de comercio y tipos de pago, el número de partes y flujos que debes cotejar crece más rápido que cualquier equipo que puedas contratar. Los motores de reglas estáticos responden señalando todo lo que parece ligeramente fuera de lo normal, lo que sepulta a los analistas.
Ese es el segundo problema, y sale caro. Los análisis del sector muestran que hasta el 95 % de las alertas de los sistemas AML tradicionales resultan ser falsos positivos, así que la mayor parte de tu presupuesto de cumplimiento se destina a perseguir ruido. Cada hora dedicada a descartar una falsa coincidencia es una hora que no se dedica al riesgo real que se esconde debajo.
Ese riesgo oculto es el tercer problema. Las listas de sanciones y PEP detectan por su nombre a actores maliciosos conocidos, pero no pueden ver a una mula de dinero que usa una identidad limpia y verificada para mover fondos robados. La estratificación, el fraccionamiento y las redes de mulas superan las comprobaciones de listas y solo se revelan a través del comportamiento, por eso el screening por sí solo deja un hueco.
Un buen software de screening AML cierra ese hueco. Confirma quiénes son tus clientes frente a las listas, vigila lo que hacen después y usa IA para separar el riesgo real del ruido. El resultado que buscas es menos sanciones, menores costes de investigación y la confianza para crecer sin aumentar la plantilla de cumplimiento al mismo ritmo.
El software de screening AML es más importante para los negocios regulados que mueven dinero de terceros a gran escala. Los cinco perfiles siguientes son los primeros en sentir la presión, y cada uno tiene un motivo distinto para prestarle atención.
Los emisores deben cotejar a los titulares de tarjetas y monitorizar el gasto en busca de señales de lavado de dinero, evasión de sanciones y robo de cuentas. Cuando un procesador aporta la tecnología pero tiene una visibilidad limitada, los emisores pierden el control que necesitan para fijar sus propios umbrales de riesgo. Necesitan un screening vinculado a datos de transacciones en tiempo real para poder actuar sobre su propia cartera, en lugar de esperar a un informe mensual.
Los adquirentes y los facilitadores de pago asumen la responsabilidad cuando un comercio lava dinero o comete fraude bust-out. Aproximadamente el 3 % de las pequeñas empresas incorporadas recientemente resultan ser fraudulentas, y muchas superan sin problemas las comprobaciones de identidad antes de hacer un uso indebido de sus cuentas. Estas empresas necesitan un screening que vaya más allá del onboarding hacia una monitorización continua de comercios, para que el riesgo que aparece semanas después también se detecte.
Los neobancos y los proveedores de billeteras digitales incorporan clientes con rapidez y a gran volumen, que es justo lo que aprovechan los blanqueadores. Su principal exposición son las cuentas mula que reciben y dispersan fondos robados en cuestión de minutos. Necesitan un screening combinado con una monitorización del comportamiento que detecte patrones anómalos de entradas y salidas, porque el nombre de una mula rara vez aparece en una lista.
Las empresas de remesas mueven dinero a través de fronteras y corredores con un elevado riesgo de sanciones y de fraccionamiento. Deben cotejar tanto a ordenantes como a beneficiarios y vigilar los patrones que sugieren que los fondos se están dividiendo para eludir los umbrales de notificación. Las normas de residencia de datos en muchos corredores añaden otro requisito, ya que el screening debe ejecutarse donde los datos residen legalmente.
Las fintechs que buscan una licencia de entidad de dinero electrónico (EDE) necesitan tener implantados la monitorización de transacciones y el screening para satisfacer a los reguladores y a las marcas de tarjetas. Muchas empiezan con un motor de reglas básico que deja de ser suficiente a medida que crecen. Necesitan una solución de screening AML que se despliegue rápido, genere pistas de auditoría limpias y escale sin un proyecto de integración de un año.
Las diez herramientas siguientes cubren todo el abanico del mercado, desde proveedores de datos hasta suites completas contra delitos financieros. Evaluamos cada una según la profundidad del screening, la monitorización, el control de falsos positivos, el esfuerzo de integración y el coste, con foco en lo que realmente necesitan las empresas de pagos.
Fraudio lidera porque trata el screening y la monitorización como una sola tarea en lugar de dos productos.
Fraudio es un software contra el fraude y el lavado de dinero creado para empresas que procesan pagos, como emisores, adquirentes, facilitadores de pago, fintechs y procesadores. Su plataforma antilavado de dinero combina controles basados en reglas con modelos de IA y análisis de vínculos, y se conecta a listas PEP, bases de datos de sanciones y fuentes de medios adversos para ofrecer una visión completa del riesgo de cada parte.
El problema central que aborda es que las herramientas AML heredadas son lentas, aisladas y caras, lo que deja expuestas a las empresas de pagos emergentes y de tamaño medio. Fraudio se posiciona como el retador que hace accesibles el screening y la monitorización sin un año de integración.
La ventaja de Fraudio es su IA con efecto red, pendiente de patente, que centraliza los datos de emisión, adquirencia, transferencias y remesas en un único conjunto de datos. Los competidores ejecutan modelos aislados que solo ven la porción de actividad de cada cliente, por lo que necesitan meses para arrancar y aun así pasan por alto patrones entre carteras.
Como el screening y la monitorización comparten ese conjunto de datos, detectas a una parte sancionada y el flujo sospechoso a su alrededor en el mismo sistema. Fraudio se integra en días o semanas, frente a los 5 a 14 meses habituales de las herramientas heredadas, y su precio de pago por uso elimina la barrera de coste empresarial.
Su solución de detección de mulas de dinero demuestra la ventaja conductual que el screening basado solo en listas no puede igualar.
Fraudio aplica un precio basado en el uso sin cuotas de configuración, implementación ni mantenimiento. El coste por transacción baja a medida que crece el volumen, y todos los planes cubren los costes de infraestructura, lo que mantiene el coste total de propiedad por debajo del de los operadores empresariales tradicionales. Los niveles exactos se obtienen contactando directamente con el equipo.
Fraudio es el mejor software de screening AML para empresas de pagos porque cierra la brecha entre el screening de listas y la monitorización del comportamiento sobre un único conjunto de datos compartido.
Obtienes una integración más rápida, un coste menor y una detección que mejora a medida que crece la red, y por eso ocupa el primer puesto para emisores, adquirentes y fintechs que necesitan resultados sin un desarrollo de un año.
ComplyAdvantage es un software antilavado de dinero basado en IA, conocido por su base de datos de riesgo propia y actualizada con frecuencia. Ofrece screening de sanciones, PEP y medios adversos junto con monitorización de transacciones y puntuación de riesgo dinámica.
La empresa da servicio a fintechs, bancos y empresas de pagos que quieren profundidad en el screening sin una integración heredada. Su posicionamiento se centra en datos en tiempo real y en una lógica de cotejo configurable.
ComplyAdvantage es una de las opciones más sólidas para equipos que valoran la actualidad de los datos de screening y la puntuación de riesgo basada en IA en un único flujo de trabajo. Su combinación de datos propios y reglas configurables ayuda a las fintechs a lanzar el screening rápidamente y adaptarlo a medida que crecen.
ComplyAdvantage utiliza contratos anuales personalizados basados en el uso, con precios según el volumen de screening y los módulos de datos. Los precios no son públicos y se obtienen mediante una cotización comercial.
ComplyAdvantage encaja con fintechs y empresas medianas que quieren datos de screening actualizados y una puntuación de riesgo adaptable en un único flujo de trabajo.
Es menos adecuado para empresas que necesitan una monitorización de transacciones profunda y orientada a pagos, y sus contratos anuales pueden no encajar con los equipos más pequeños o en fase inicial.
NICE Actimize es un software empresarial contra delitos financieros utilizado por muchos bancos de primer nivel. Cubre el screening de listas de vigilancia, la monitorización de transacciones y la gestión de casos en una suite amplia.
La empresa se dirige a instituciones grandes y complejas con exigencias regulatorias estrictas. Su fortaleza es la amplitud y unas herramientas para analistas pensadas para grandes operaciones de cumplimiento.
NICE Actimize es una de las opciones más inteligentes para grandes instituciones que necesitan que un solo proveedor cubra todo el programa contra delitos financieros. Sus herramientas para analistas y su profundidad de cobertura están pensadas para la escala y las exigencias de auditoría de los bancos de primer nivel.
NICE Actimize utiliza licencias empresariales personalizadas según los módulos y la escala. Los despliegues suelen implicar costes significativos de configuración y servicios.
NICE Actimize se recomienda para grandes bancos que necesitan cobertura de delitos financieros en toda la organización y disponen del presupuesto y el personal para gestionarlo.
Para empresas de pagos y fintechs más pequeñas, el coste, la complejidad y la larga implementación hacen difícil justificarlo.
LexisNexis Risk Solutions ofrece screening AML mediante productos como Bridger Insight XG y Firco, respaldados por amplios datos de entidades y listas de vigilancia. Su fortaleza es la profundidad de los datos y la resolución de entidades frente a sanciones, PEP y listas de vigilancia.
La empresa da servicio a bancos, aseguradoras y entidades reguladas que necesitan datos de screening fiables. Su posicionamiento se centra en la calidad de los datos y la precisión del cotejo.
LexisNexis es una de las opciones más sólidas para instituciones que consideran la calidad de los datos como el factor decisivo del screening. Su resolución de entidades y la amplitud de sus datos ayudan a las grandes entidades reguladas a reducir el ruido en los cotejos.
LexisNexis utiliza precios personalizados según los niveles de datos y el volumen. Las cotizaciones se obtienen a través de ventas directas.
LexisNexis Risk Solutions se recomienda para grandes instituciones reguladas que priorizan la profundidad de los datos de screening y la resolución de entidades.
Encaja peor con empresas de pagos más pequeñas que buscan una configuración rápida, centrada en la monitorización y con un coste predecible.
LSEG World-Check, antes Refinitiv World-Check, es un proveedor de datos de inteligencia de riesgo más que un motor de screening completo. Suministra datos estructurados de sanciones, PEP y medios adversos que las empresas incorporan a sus propios sistemas de screening.
Muchos proveedores y bancos se apoyan en World-Check como los datos subyacentes de sus comprobaciones. Su posicionamiento se basa en la calidad de los datos y la cobertura global.
World-Check es una de las opciones más sólidas en calidad de datos y suele considerarse un estándar de referencia para los registros de screening. Proporciona a los equipos datos fiables y estructurados para alimentar cualquier motor de screening que utilicen.
LSEG World-Check se vende como suscripción de datos con precios personalizados según la cobertura y el uso.
LSEG World-Check se recomienda para empresas que necesitan datos de screening de primer nivel para alimentar un sistema existente.
No es adecuado para equipos que buscan una solución de screening AML integral, ya que suministra datos y no monitorización, puntuación ni gestión de casos.
Napier AI es un software de cumplimiento contra delitos financieros que ofrece screening configurable y monitorización de transacciones basada en IA a través de su motor Continuum. Se dirige a bancos, empresas de pagos y PSP que modernizan sistemas heredados.
El problema central que aborda son las herramientas rígidas y cargadas de reglas que generan demasiadas alertas. Su posicionamiento se centra en la configurabilidad y la detección asistida por IA.
Napier AI es una de las opciones más inteligentes para empresas que quieren un enfoque moderno y configurable del screening y la monitorización en un solo conjunto de herramientas. Su puntuación por IA ayuda a los equipos a reducir los falsos positivos frente a una base heredada.
Napier AI utiliza precios personalizados por módulos, vinculados al alcance del despliegue. Las cotizaciones se obtienen a través del equipo comercial.
Napier AI se recomienda para bancos y PSP que modernizan sistemas de cumplimiento heredados y disponen de recursos para configurarlo bien.
Los equipos más pequeños que buscan una configuración rápida y de bajo esfuerzo pueden encontrarlo más pesado de lo necesario.
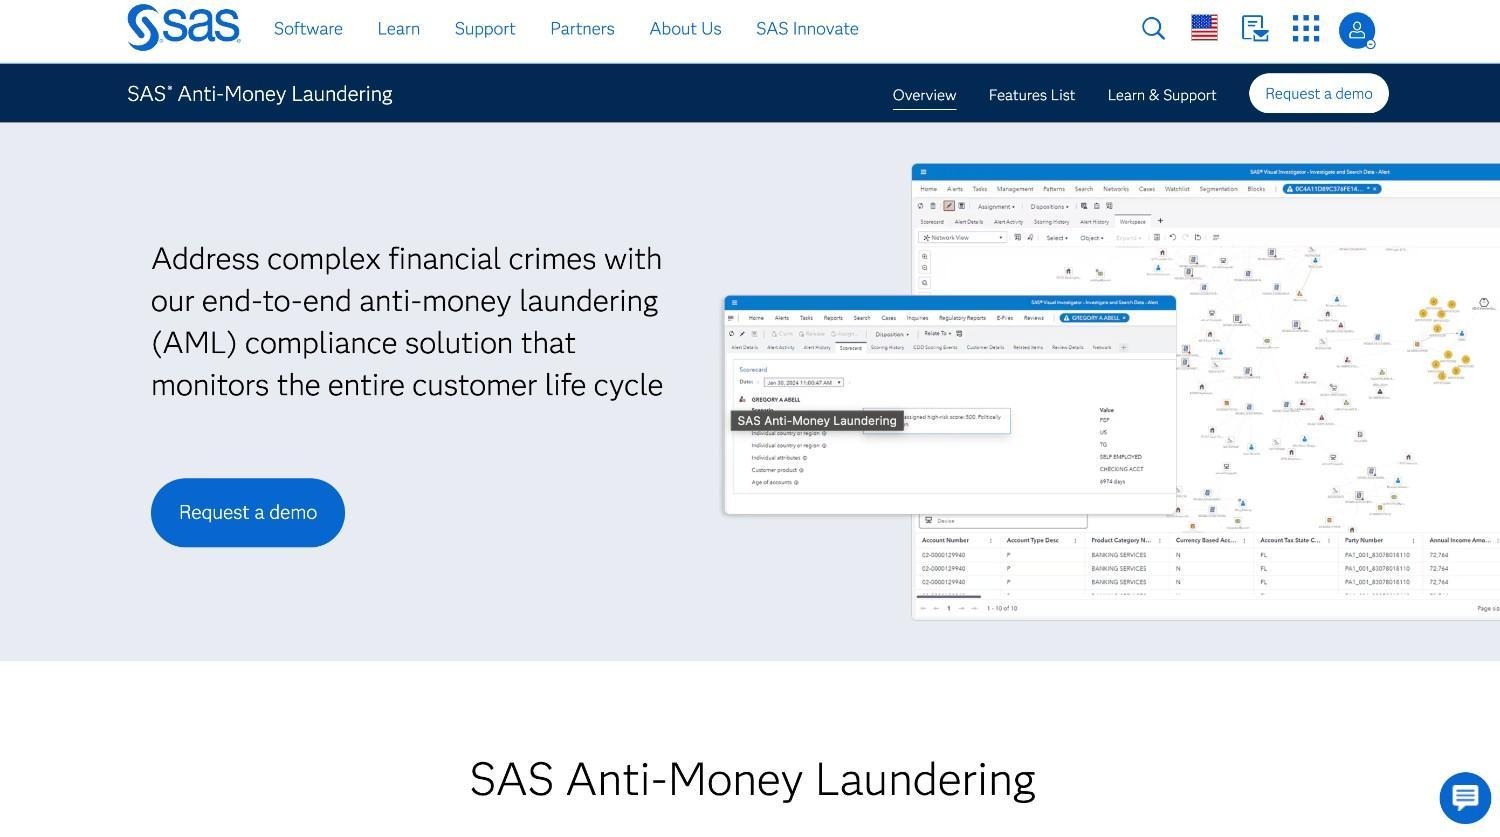
SAS Anti-Money Laundering es un software empresarial de analítica para grandes instituciones con capacidad interna de ciencia de datos. Cubre el screening de listas de vigilancia, la monitorización de transacciones y la detección de redes con analítica avanzada.
La empresa da servicio a grandes bancos que consideran la analítica una capacidad central. Su posicionamiento se centra en la profundidad analítica y el control de escenarios.
SAS es una de las opciones más sólidas para instituciones que quieren el máximo control analítico sobre la lógica de detección. Su profundidad de modelado se adapta a equipos que crean y ajustan sus propios escenarios.
SAS utiliza licencias empresariales personalizadas según los módulos, la escala y el despliegue. Los costes son significativos y se cotizan directamente.
SAS Anti-Money Laundering se recomienda para grandes instituciones con personal de ciencia de datos capaz de aprovechar su analítica.
Encaja mal con empresas de pagos con estructuras ligeras que necesitan un despliegue rápido y una baja carga operativa.
Oracle Financial Services Analytical Applications (FCCM) es un software empresarial contra delitos financieros y de cumplimiento para bancos globales, especialmente los estandarizados en infraestructura de Oracle.
Cubre el screening de listas de vigilancia, la puntuación de riesgo de clientes, la gestión de casos y los reportes regulatorios. La empresa se dirige a grandes instituciones con necesidades complejas en múltiples jurisdicciones. Su posicionamiento se centra en la integración empresarial y la cobertura.
Oracle es una de las opciones más inteligentes para bancos globales que ya han invertido en sistemas de Oracle y quieren cobertura de delitos financieros en el mismo stack. Su amplitud y sus reportes se adaptan a instituciones complejas y reguladas.
Oracle utiliza licencias empresariales personalizadas vinculadas a los módulos y la escala, normalmente con costes de implementación significativos.
Oracle Financial Services se recomienda para grandes bancos globales estandarizados en Oracle que necesitan una cobertura amplia en un solo stack.
Su coste y su complejidad lo hacen poco adecuado para la mayoría de las fintechs y empresas de pagos medianas.
Sanction Scanner es un software de screening AML centrado en un screening asequible de sanciones, PEP y medios adversos, con monitorización de transacciones. Da servicio a bancos más pequeños, fintechs y entidades reguladas que necesitan cumplimiento básico sin costes empresariales.
El problema central que aborda es el acceso, ya que muchas empresas pequeñas no pueden permitirse las suites de los operadores tradicionales. Su posicionamiento se centra en la asequibilidad y la configuración rápida.
Sanction Scanner es una de las opciones más inteligentes para empresas pequeñas que necesitan un screening creíble a un precio accesible. Sus precios transparentes y su configuración rápida reducen la barrera de entrada al cumplimiento en fases iniciales.
Sanction Scanner utiliza precios transparentes basados en el uso, a menudo por consulta o por niveles de volumen, lo que se adapta a presupuestos más reducidos.
Sanction Scanner se recomienda para instituciones y fintechs más pequeñas que necesitan un screening asequible y creíble sin la carga de una solución empresarial.
Las empresas que necesiten monitorización avanzada con IA o una profundidad de datos de primer nivel probablemente se le queden grandes.
Sumsub es un software de cumplimiento centrado en la verificación que combina comprobaciones de identidad KYC y KYB con screening AML y monitorización continua. Da servicio a fintechs, empresas cripto y marketplaces que quieren el onboarding y el screening en un solo flujo.
El problema central que aborda es la fragmentación de las herramientas de onboarding y cumplimiento. Su posicionamiento se centra en la verificación de identidad con screening integrado.
Sumsub es una de las opciones más sólidas para equipos que quieren la verificación de identidad y el screening AML en un único flujo de onboarding. Su cobertura combinada reduce la proliferación de proveedores en negocios con mucho peso del onboarding.
Sumsub utiliza precios por verificación basados en créditos, que escalan con las comprobaciones realizadas. Hay planes personalizados para volúmenes más altos.
Sumsub se recomienda para fintechs, empresas cripto y marketplaces con mucho peso del onboarding que quieren comprobaciones de identidad y screening juntos.
Encaja peor con emisores y adquirentes que necesitan una monitorización de transacciones profunda y orientada a pagos más allá del onboarding.
Conocer las herramientas es solo la mitad de la decisión; la otra mitad es elegir la que encaja con la forma en que tu negocio mueve realmente el dinero.
Los factores siguientes convierten el análisis anterior en una breve lista de verificación con la que puntuar a los proveedores. Pondéralos según tu propia exposición regulatoria y tu volumen.
El screening te dice quién es arriesgado; la monitorización te dice qué hace a continuación. Las herramientas que separan ambas funciones en productos distintos dejan un hueco donde se esconden las mulas y la estratificación. Prioriza una solución de screening AML que ejecute las comprobaciones de listas y la monitorización del comportamiento sobre los mismos datos, para que una parte señalada y su flujo sospechoso afloren juntos.
El screening es tan bueno como los datos que lo respaldan, y la detección es tan buena como las transacciones que ha visto un modelo. Pregunta si la herramienta utiliza datos de sanciones y medios adversos actualizados y bien estructurados, y si su IA aprende de una amplia red de transacciones o solo de tu propio historial. Más datos significan una detección más temprana y menos puntos ciegos.
Con hasta el 95 % de las alertas resultando falsas en los sistemas tradicionales, el control de los falsos positivos es una decisión presupuestaria, no una nota técnica al pie. Busca una puntuación por IA y un análisis de vínculos que clasifiquen las alertas según el riesgo real, además de un razonamiento explicable que tus analistas y auditores puedan seguir. Menos ruido significa investigaciones más rápidas y un menor coste por alerta.
Cada mes dedicado a la integración es un mes de exposición regulatoria y de valor aplazado. Compara con honestidad los plazos de despliegue, ya que las suites empresariales pueden tardar de 5 a 14 meses mientras que las herramientas modernas se ponen en marcha en semanas. Después, sopesa el modelo de precios frente al coste total, porque las cuotas de configuración, los cargos por regla y los servicios pueden superar con creces la licencia.
La detección no sirve de nada si no puedes investigar y reportar con limpieza. Comprueba que haya gestión de casos con colas por equipo, seguimiento de SLA y una pista de auditoría completa, además de salidas en formato SAR listas para tu regulador. Unos reportes sólidos reducen el trabajo manual entre una alerta y una notificación, que es donde los equipos de cumplimiento pierden más tiempo.
Si operas en regiones con normas de residencia de datos, el screening debe ejecutarse donde los datos residen legalmente. Confirma que el proveedor puede desplegarse en tus mercados, ya sea Europa, Oriente Medio, Asia-Pacífico o América Latina. Las carencias de cobertura en este punto pueden bloquear la expansión u obligarte a contratar un segundo proveedor.
Los controles AML deficientes tienen hoy un coste real, desde multas récord hasta licencias perdidas, y el screening basado solo en listas sigue sin detectar las mulas y la estratificación que circulan a través de identidades limpias.
Si gestionas pagos, lo notas en el aumento de los falsos positivos, las investigaciones lentas y una factura de cumplimiento que crece más rápido que tus ingresos.
Fraudio cierra esa brecha combinando el screening de sanciones, PEP y medios adversos con la monitorización del comportamiento en tiempo real sobre un único conjunto de datos centralizado. Su IA con efecto red detecta patrones emergentes semanas antes que las herramientas aisladas, reduce el ruido que sepulta a los analistas y genera informes listos para SAR.
Te integras en días o semanas, pagas solo por lo que procesas y ves resultados desde la primera transacción, como Viva Wallet, que alcanzó un ROI de 8x y detectó el fraude tres semanas antes.
¿Listo para hacer screening y monitorización en un solo sistema sin un desarrollo de un año? Reserva una consulta con nuestro equipo para ver cómo encaja Fraudio en tus flujos de pago.
El mejor software de screening AML en 2026 para empresas de pagos es Fraudio, porque combina el screening de sanciones, PEP y medios adversos con la monitorización del comportamiento en tiempo real sobre un único conjunto de datos compartido. ComplyAdvantage y Napier AI son buenas opciones para fintechs que modernizan su screening, mientras que NICE Actimize, SAS y Oracle se adaptan a grandes bancos que necesitan amplitud empresarial. Proveedores de datos como LSEG World-Check y LexisNexis lideran en calidad de los datos de screening. La elección correcta depende de si necesitas comprobaciones de onboarding, monitorización de transacciones o ambas. Fraudio gana para las empresas que necesitan ambas sin un desarrollo largo y costoso.
Al elegir un software de screening AML, empieza por comprobar si el screening y la monitorización de transacciones funcionan en un mismo sistema, ya que separarlos deja huecos donde se esconden las mulas y la estratificación. Después, valora la calidad de los datos, el control de falsos positivos, la velocidad de integración y el coste total, porque hasta el 95 % de las alertas de los sistemas tradicionales son falsos positivos que agotan el presupuesto. Comprueba que haya gestión de casos lista para SAR y una pista de auditoría completa para reportar con limpieza ante el regulador. Confirma que el proveedor puede desplegarse en tus regiones con requisitos de residencia de datos. Ajusta estos factores a tu propio volumen y exposición regulatoria antes de elaborar tu lista corta.
Fraudio se diferencia de alternativas similares por su IA con efecto red, pendiente de patente, que aprende de miles de millones de transacciones de todos los clientes conectados en lugar del historial aislado de cada empresa. Ese conjunto de datos compartido y centralizado detecta patrones emergentes semanas antes y elimina la fase de arranque en frío de varios meses que requieren las herramientas aisladas. Fraudio también ejecuta el screening y la monitorización juntos, de modo que una parte señalada y su flujo sospechoso afloran en el mismo sistema. Sus productos de detección de fraude y AML comparten esos datos, a diferencia de los proveedores que los tratan por separado. La integración lleva de días a semanas, con precio de pago por uso y sin cuotas de configuración.
Empezar con Fraudio comienza con una consulta en la que el equipo revisa tus flujos de pago, tus necesidades regulatorias y tus herramientas actuales. Te conectas mediante una API en tiempo real, posterior al evento o por lotes, y puedes aportar datos históricos para afinar los modelos desde el primer día. Fraudio también ofrece una prueba Proof of Results que se ejecuta sobre tus datos históricos sin compromiso, para que veas la precisión antes de cambiar. La mayoría de las integraciones llevan días o semanas, no meses. A partir de ahí, el screening y la monitorización se ponen en marcha juntos.
Cambiarse a Fraudio está pensado para requerir poco esfuerzo, con una integración que se mide en días o semanas en lugar de los 5 a 14 meses habituales de las herramientas heredadas. Puedes ejecutar Fraudio en paralelo con tu sistema actual mediante una prueba Proof of Results y comparar la detección sobre tus propios datos históricos antes de comprometerte. Sus métodos de conexión flexibles se adaptan a tus sistemas existentes en lugar de obligarte a reconstruirlos. El precio de pago por uso significa que no hay una gran cuota inicial de configuración que justificar. El resultado es un cambio que puedes validar antes de comprometerte por completo.
Fraudio no es un proveedor independiente de datos de screening de sanciones; integra fuentes de PEP, sanciones y medios adversos y añade la monitorización con IA y la gestión de casos a su alrededor. Esto importa porque los datos de screening por sí solos solo detectan a partes conocidas por su nombre, mientras que las mulas de dinero y la estratificación utilizan identidades limpias que ninguna lista señala. Proveedores de datos como LSEG World-Check y Dow Jones suministran los registros subyacentes, pero no monitorizan transacciones ni gestionan casos. Fraudio combina datos de screening de terceros con detección del comportamiento sobre su conjunto de datos centralizado. Esa combinación es la que detecta el riesgo que la verificación de listas por sí sola no ve.
El screening AML y la monitorización de transacciones resuelven dos mitades distintas del mismo problema, y los programas sólidos utilizan ambos. El screening coteja clientes, comercios y contrapartes con listas de sanciones, PEP y medios adversos para señalar a las partes de riesgo conocidas, normalmente durante el onboarding y de forma continua. La monitorización de transacciones vigila cómo se mueve realmente el dinero y puntúa patrones como entradas y salidas rápidas que delatan a mulas o la estratificación. El screening detecta quién es arriesgado por su identidad; la monitorización detecta el comportamiento sospechoso que las listas no pueden ver. Ejecutar ambos sobre un mismo conjunto de datos, como hace Fraudio, cierra la brecha entre ellos.

How about trying our solution and experiencing the next generation for yourself?


