
September 7, 2026
El software de prevención del fraude para startups son las herramientas de detección y monitorización que identifican, bloquean e investigan actividad fraudulenta en transacciones, cuentas y carteras de comercios.
Según el Report to the Nations de 2024 de la ACFE, las organizaciones sin controles antifraude formales pierden bastante más por incidente que aquellas que tienen incluso sistemas básicos en marcha.
Para las startups en concreto, el software antifraude cubre scoring de transacciones en tiempo real, detección de anomalías de comportamiento, monitorización de cumplimiento AML y gestión de contracargos.
La herramienta adecuada no solo detecta el fraude: lo hace sin bloquear a clientes legítimos, algo tan dañino para el crecimiento de una startup como las propias pérdidas por fraude.
Las startups cargan con un riesgo de fraude desproporcionado en relación con su tamaño. Les falta el historial de transacciones que hace precisos a los modelos de IA, los equipos antifraude dedicados en los que se apoyan las empresas grandes y los controles internos que las organizaciones mayores dan por hechos.
La FTC de Estados Unidos declaró 12.500 millones de dólares en pérdidas por fraude en 2024, un 25% más interanual. Para las startups de pagos y las fintechs, lo regulatorio agrava esa exposición: una licencia EMI o la pertenencia a una red de tarjetas generan obligaciones de monitorización del fraude desde la primera transacción, no en un hito futuro de escala.
Las startups que retrasan las herramientas antifraude hasta después de sufrir un incidente pagan mucho más en pérdidas, multas regulatorias y daño reputacional que las que despliegan pronto.
Los rechazos falsos son igual de caros. Cada transacción legítima bloqueada por reglas demasiado agresivas son ingresos perdidos y un cliente potencialmente ahuyentado, un resultado especialmente dañino cuando el coste de adquisición de clientes es alto.
Las startups de pagos y las fintechs que procesan transacciones por cuenta de comercios o titulares de tarjeta soportan la exposición al fraude más amplia de cualquier categoría de startup.
Afrontan fraude a nivel de transacción por credenciales de tarjeta robadas, fraude iniciado por el comercio —donde comercios fraudulentos cobran liquidaciones y desaparecen antes de que lleguen los contracargos— y obligaciones de cumplimiento AML que entran en vigor en el momento en que procesan bajo una licencia.
Para estas empresas, las herramientas antifraude no son opcionales en ninguna fase. Aproximadamente el 3% de los comercios recién incorporados de forma digital resultan ser fraudulentos, y esa responsabilidad recae en el adquirente o el PayFac desde la primera liquidación.
Las herramientas que necesitan incluyen scoring en tiempo real en la autorización, monitorización del comportamiento de comercios a nivel de entidad y una capa combinada de cumplimiento AML con reporte de SAR y trazabilidad completa.
Las startups de e-commerce lidian principalmente con fraude de contracargos, fraude amistoso (cuando los clientes disputan compras legítimas), abuso de devoluciones y uso indebido de promociones. Su exposición al fraude se concentra en el checkout y en los flujos de disputa posteriores a la compra, más que en la capa de infraestructura de pagos.
Las herramientas que encajan en esta categoría están construidas para el scoring a nivel de pedido, la gestión de pruebas para contracargos y la verificación de identidad del comprador en el checkout.
Las tasas de contracargos por encima del 1% activan programas de monitorización de las redes de tarjetas que generan multas, lo que convierte las herramientas antifraude tempranas en un coste de hacer negocio más que en una inversión opcional.
Los neobancos y las empresas de monederos digitales afrontan fraude por apropiación de cuentas (ATO), fraude de pago autorizado (APP) —donde los clientes son manipulados mediante ingeniería social para enviar dinero bajo falsos pretextos— y redes coordinadas de cuentas mula.
Su problema de fraude es fundamentalmente de cuenta y de comportamiento, no de transacción. Estas empresas necesitan una monitorización de comportamiento que perfile la actividad de la cuenta a lo largo del tiempo, no solo el scoring de transacciones individuales.
La inteligencia de dispositivo, la biometría de comportamiento que detecta cuándo un usuario está siendo guiado durante una sesión y la detección de patrones entre cuentas para redes de mulas son las capacidades que más importan aquí.
Las startups SaaS y los marketplaces afrontan fraude de identidad en el alta —donde los defraudadores crean cuentas falsas para abusar de pruebas o créditos gratuitos—, abuso de promociones donde los mismos usuarios explotan ofertas desde varias cuentas falsas, y problemas de integridad de contenido en plataformas con contenido generado por usuarios.
Sus necesidades de herramientas antifraude tienen menos que ver con la autorización de pagos y más con la integridad de la sesión y del ciclo de vida de la cuenta.
Aquí resultan más relevantes las herramientas que agregan señales de dispositivo, correo electrónico, IP y comportamiento en las fases de registro e inicio de sesión.
Las fintechs que han obtenido o están preparando una licencia EMI, operan bajo PSD2 o quedan sujetas a los requisitos de reporte de FinCEN afrontan una doble obligación de cumplimiento: detección de fraude y monitorización antiblanqueo funcionando simultáneamente desde el primer día.
Estas empresas no pueden tratar el AML como un problema futuro. Las multas regulatorias por incumplimientos AML suelen ser mayores que el coste directo de las pérdidas por fraude, y las actuaciones sancionadoras pueden poner en riesgo la licencia de la que depende el negocio.
Necesitan monitorización combinada de fraude y AML en un único sistema con presentación directa de SAR, cribado de sanciones y una trazabilidad completa que satisfaga la revisión regulatoria.
Panel de Fraudio, detección de fraude y AML con IA para empresas de pagos
Fraudio es una herramienta de detección de fraude y AML impulsada por IA, construida específicamente para empresas de pagos: fintechs, emisores, adquirentes, facilitadores de pagos y procesadores en cualquier fase de crecimiento. Nuestra IA centralizada, con patente en trámite, se entrena sobre 2.000 millones de transacciones en 188 países en tiempo real, lo que da a startups con historial de transacciones limitado una precisión de detección a nivel de red desde el primer día.
Desplegamos en 3 a 14 días mediante API, sin cargos de instalación, implementación ni mantenimiento. El fraude se puntúa en la autorización en una escala de 0 a 1 con decisiones codificadas por color. Nuestro producto Merchant Initiated Fraud Detection (MIF) monitoriza el comportamiento del comercio a lo largo del tiempo y detecta el fraude de fuga semanas antes de que lleguen los contracargos.
Del mismo modo, el producto AML cubre la monitorización de cumplimiento en la misma integración, con fraude detectado 3 semanas antes que con las soluciones heredadas.
Viva Wallet, un unicornio griego de pagos, alcanzó un ROI de 8x y un aumento del 600% en la eficiencia de su equipo de fraude tras desplegar Fraudio.
Ninguna otra herramienta de esta lista combina IA de efecto de red, precios por transacción sin costes de instalación y cobertura de fraude en pagos, fraude de comercios, cumplimiento AML y monitorización A2A en una sola integración.
Para las startups de pagos que no pueden permitirse una dispersión de proveedores aislados ni un calendario de implantación de seis meses, esta combinación es el diferenciador estructural. Construimos Fraudio para servir a las empresas de pagos que las herramientas empresariales heredadas dejan fuera por precio y que las herramientas orientadas al retail sencillamente no cubren.
Fraudio utiliza un modelo basado en uso, sin costes de instalación, implementación ni mantenimiento. Pagas por transacción procesada y el coste por transacción baja a medida que crece el volumen.
Hay compromisos de volumen disponibles para fijar tarifas. Contacta directamente con el equipo de Fraudio para obtener un presupuesto.
Para startups de pagos y fintechs en fase temprana, Fraudio destaca como el mejor software de prevención del fraude para startups del ámbito de los pagos.
La IA de efecto de red elimina el problema de precisión de arranque en frío, y el modelo de pago por transacción encaja con la economía de una startup.
Del mismo modo, un calendario de despliegue inferior a dos semanas nos hace operativamente compatibles con el ritmo real al que se mueven las startups de pagos.
Interfaz de SEON, prevención del fraude para negocios digitales
SEON es una herramienta de prevención del fraude construida para negocios digitales, con foco en fintechs, préstamos digitales, iGaming, cripto y startups de e-commerce. Agrega más de 900 señales de riesgo de origen propio —incluidas inteligencia de correo electrónico, datos telefónicos, análisis de IP, huella de dispositivo y patrones de comportamiento— para puntuar usuarios y transacciones en tiempo real.
Fundada en 2017, SEON se ha ganado una reputación por su transparencia de precios y su despliegue rápido, lo que la convierte en una de las opciones más accesibles cuando las startups evalúan software antifraude por primera vez.
La empresa también lanzó un módulo de monitorización de transacciones AML en 2025, ampliando su cobertura de cumplimiento más allá del fraude de identidad y de transacción.
SEON es la segunda herramienta de nuestra lista por contar con un nivel gratuito publicado y precios de entrada transparentes. Eso la convierte en el punto de partida más accesible para startups que quieren evaluar software antifraude sin comprometer presupuesto antes de probar.
Además, el enriquecimiento de huella digital con más de 900 señales aporta un contexto de identidad que la mayoría de herramientas centradas solo en transacciones no ofrece.
SEON ofrece un plan gratuito de hasta 500 comprobaciones manuales al mes con 10 reglas personalizadas. El plan Starter arranca en 699 USD/mes con 1.000 llamadas API mensuales.
Hay niveles avanzados disponibles según el caso de uso y el volumen de transacciones.
SEON es una opción de entrada sólida entre el software antifraude para startups que operan en escenarios de fraude muy centrados en la identidad digital.
El nivel gratuito y los precios Starter publicados la convierten en la herramienta más accesible de esta lista para empresas en fase temprana que están evaluando opciones.
Interfaz de Hawk AI, monitorización AML con IA explicable
Hawk AI es una herramienta de prevención del fraude construida para bancos, fintechs y empresas de pagos que necesitan abordar tanto el cumplimiento en delitos financieros como el fraude en transacciones en tiempo real dentro de un sistema unificado. Su diseño prioriza la IA explicable: las alertas muestran a los investigadores las señales concretas que hay detrás de cada decisión, no solo un score.
Para las fintechs en fase inicial sujetas a normativa de delitos financieros desde el primer día, la capacidad de Hawk AI de cubrir cumplimiento AML y detección de fraude en un mismo producto reduce la fragmentación de proveedores que suele lastrar a los equipos de cumplimiento pequeños.
La plataforma da servicio a neobancos, bancos regionales, procesadores de pagos y fintechs con cargas formales de cumplimiento.
Las salidas de IA explicable de Hawk AI son el diferenciador. La mayoría de las herramientas antifraude devuelve un score; Hawk muestra a los analistas exactamente qué señales impulsaron la decisión.
Esto importa mucho para la preparación ante auditorías y para equipos cuya metodología de investigación puede ser revisada por un regulador.
Los precios de Hawk AI son personalizados y se tratan directamente con su equipo comercial, según volumen de transacciones y módulos.
Hawk AI es uno de los mejores software de prevención del fraude para startups, especialmente cuando la explicabilidad para el analista y la preparación regulatoria son prioridades.
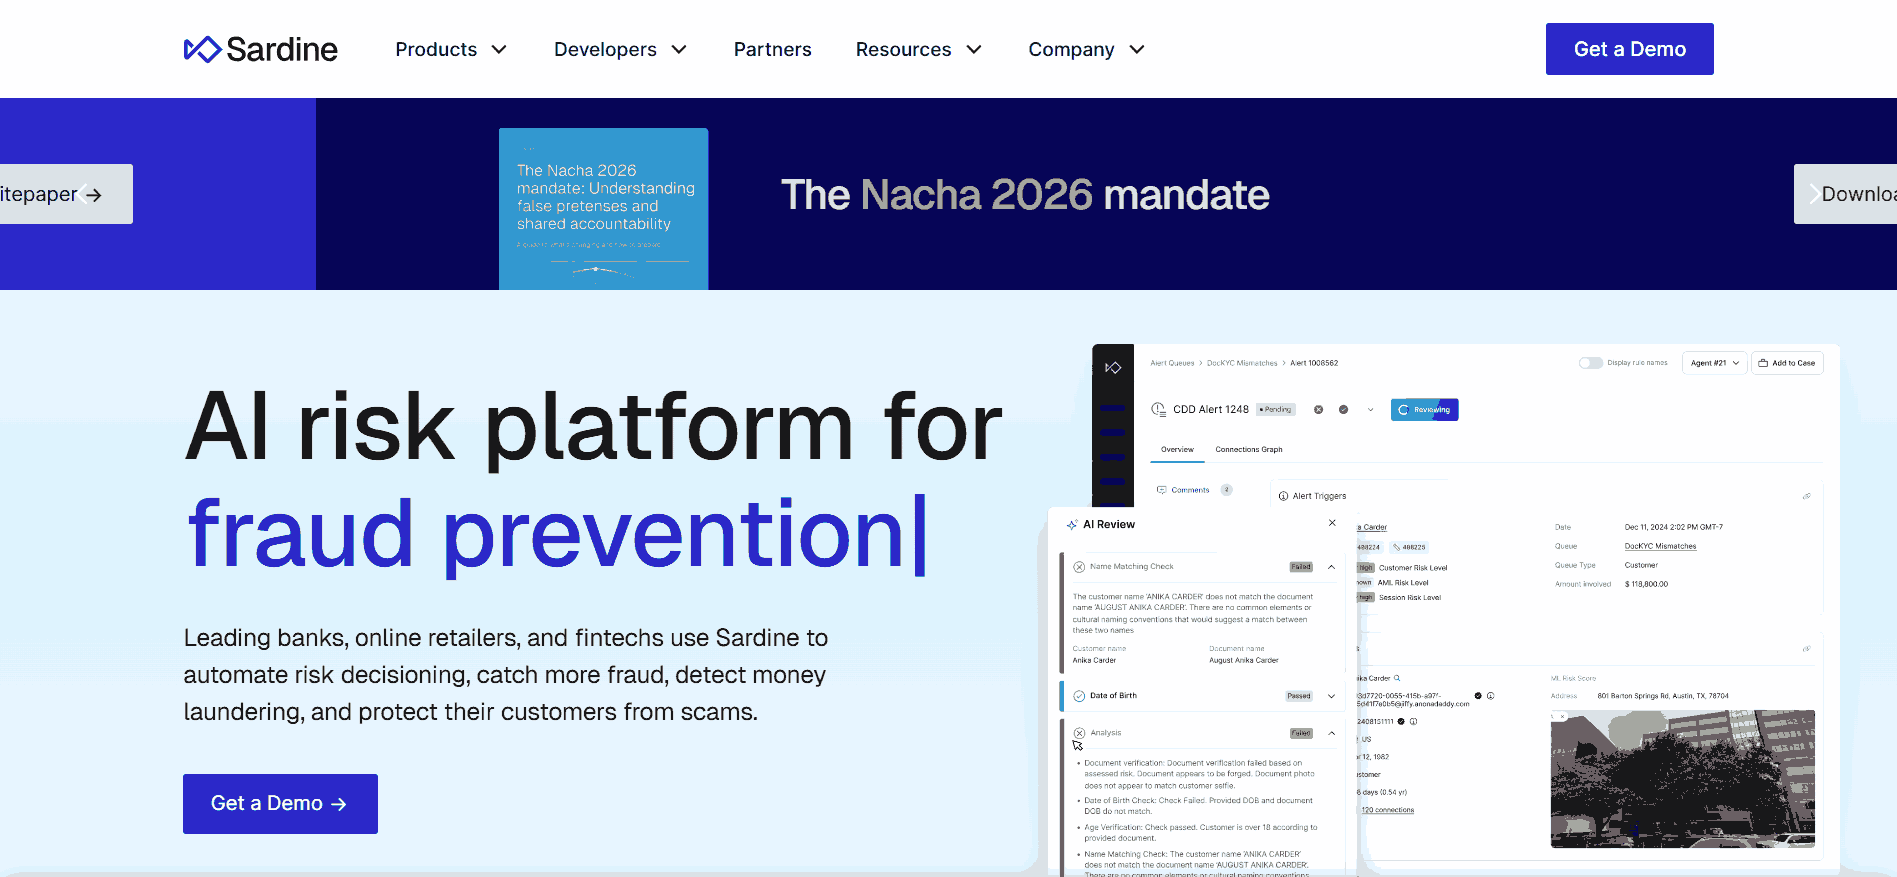
Panel de Sardine AI, inteligencia de dispositivo y biometría de comportamiento
Sardine AI fue creada por antiguos responsables de fraude y cumplimiento de Coinbase y Revolut, y su diseño refleja ese origen. Combina inteligencia de dispositivo, biometría de comportamiento y monitorización de transacciones en un mismo sistema.
Entre el software antifraude para startups de la categoría fintech, Sardine destaca por la profundidad de su señal de dispositivo: 2.200 millones de dispositivos perfilados. Su capa de biometría de comportamiento captura además cómo interactúan físicamente los usuarios con sus dispositivos.
La profundidad de la señal de dispositivo y la biometría de comportamiento combinadas en un mismo producto son difíciles de replicar contratando proveedores por separado.
Sardine AI utiliza precios personalizados según volumen de transacciones y alcance del despliegue.
Sardine es una elección sólida para neobancos y fintechs digitales cuya exposición principal es de cuenta y dispositivo, más que de cartera de comercios.
Suite de delitos financieros de NICE Actimize
NICE Actimize es un producto maduro de delitos financieros, riesgo y cumplimiento de NICE Systems, que da servicio a instituciones financieras reguladas, incluidos bancos, firmas de mercados de capitales y procesadores de pagos. Su suite cubre AML, detección de fraude, gestión de casos y reporte regulatorio en un sistema modular.
Entre el mejor software de prevención del fraude para startups, NICE Actimize resulta relevante sobre todo para empresas que ya han alcanzado una escala significativa en servicios financieros regulados y afrontan un escrutinio de cumplimiento elevado.
No suele ser la primera elección para una startup en fase temprana, pero sirve como referencia reconocida para empresas que dejan atrás herramientas más ligeras.
La automatización de la presentación de SAR y la suite modular de delitos financieros son sus mayores fortalezas. Para fintechs bien financiadas con requisitos elevados de reporte, la automatización regulatoria por sí sola puede justificar el coste y el tiempo de integración frente a construir esos flujos manualmente.
NICE Actimize sigue un modelo de precios modular personalizado, según los módulos seleccionados y la escala de transacciones.
NICE Actimize es una herramienta hacia la que crecer, no con la que empezar, y por eso ocupa el quinto puesto de nuestra lista. Aporta capacidades maduras a fintechs reguladas y bien financiadas que se acercan a la escala empresarial.
Plataforma RiskOps de Feedzai para detección de fraude empresarial
Feedzai es un producto de fraude y delitos financieros de nivel empresarial que, según la propia empresa, protege 8 billones de dólares en transacciones al año. Su producto RiskOps combina scoring de transacciones en tiempo real, machine learning y gestión de casos para grandes bancos globales y procesadores de pagos.
Entre las opciones analizadas aquí, Feedzai es la referencia más clara de lo que significa la detección de nivel empresarial a escala.
Para las startups en concreto, conviene entender Feedzai como una referencia de futuro más que como una opción de despliegue inmediato.
El entorno de ciencia de datos de Feedzai es el diferenciador para equipos que necesitan construir y controlar sus propios modelos de detección.
Los precios de Feedzai son 100% personalizados y por presupuesto para clientes empresariales.
Feedzai no es el mejor software de prevención del fraude para startups en fases tempranas y encaja mejor en empresas grandes. Entenderlo ayuda a las startups a planificar cómo será la detección madura a medida que escalen.
Interfaz de BioCatch, biometría de comportamiento para banca digital
BioCatch es una herramienta de biometría de comportamiento creada específicamente para banca digital e instituciones financieras. Perfila cómo interactúan físicamente los usuarios con sus dispositivos —ritmo de escritura, movimiento del ratón, patrones de deslizamiento y forma de sostener el dispositivo— para detectar apropiación de cuentas, ataques de ingeniería social y actividad de cuentas mula.
La plataforma no es una herramienta de scoring de transacciones en el sentido tradicional: aporta una señal de riesgo de comportamiento que se sitúa junto a la detección de fraude en pagos.
La detección de ingeniería social de BioCatch es única en esta lista. Identifica sesiones en las que un usuario parece estar siendo guiado por un tercero durante una transacción, en tiempo real. Es un patrón de fraude que ninguna herramienta de scoring de transacciones detecta, porque las credenciales y la sesión son técnicamente legítimas.
BioCatch usa un modelo de precios empresarial personalizado según cuentas monitorizadas, alcance del despliegue y módulos seleccionados.
BioCatch es una capa especialista para bancos digitales y neobancos, no un producto antifraude autónomo. Su valor es máximo cuando se añade a un stack existente.
Constructor de reglas sin código de Unit21 para equipos antifraude
Unit21 es una herramienta de prevención del fraude y operaciones AML diseñada para fintechs, bancos digitales y startups de pagos que necesitan construir y gestionar su lógica de detección sin depender de ingeniería para cada cambio de regla. Su diferenciación principal es un constructor de reglas sin código y un sistema de gestión de casos que los analistas de fraude pueden configurar y operar de forma autónoma.
Para equipos antifraude de startups que saben qué patrones buscar pero no tienen capacidad de ingeniería para traducir ese conocimiento en lógica de detección, Unit21 cubre una carencia operativa real.
La autonomía del analista es el diferenciador: los equipos pueden responder a patrones nuevos sin esperar a un ciclo de ingeniería.
Unit21 utiliza precios personalizados según volumen y módulos.
Unit21 encaja bien en fintechs con equipos antifraude pequeños que quieren control operativo sin dependencia de ingeniería.
Panel de Signifyd, protección frente a contracargos para e-commerce
Signifyd es un software de prevención del fraude construido específicamente para comercios de e-commerce y negocios de retail. Su rasgo definitorio es un modelo de garantía de contracargos: cuando Signifyd aprueba un pedido y ese pedido acaba en un contracargo, Signifyd cubre el coste financiero.
Ese modelo hace de Signifyd una propuesta distinta entre las herramientas de esta lista, y directamente relevante para startups de e-commerce que quieren trasladar la responsabilidad por contracargos en lugar de solo detectar el fraude a posteriori.
El modelo de garantía de contracargos de Signifyd es la única protección antifraude con garantía financiera de esta lista. Ninguna otra herramienta traslada el riesgo financiero de esta manera.
Signifyd ofrece precios personalizados según volúmenes de transacción, mezcla de pedidos y requisitos de protección frente a contracargos.
Signifyd es la elección adecuada para startups de e-commerce que quieren protección financiera frente a contracargos y no solo herramientas de detección. Para empresas de pagos, fintechs y startups ajenas al retail, cubre un terreno completamente distinto.
Panel de Sift, defensa de cuentas y protección de pagos
Sift es un software de prevención del fraude creado originalmente para la confianza y la seguridad en marketplaces digitales y e-commerce. La plataforma se ha ampliado hacia defensa de cuentas, protección de pagos, gestión de disputas e integridad de contenido, cubriendo un abanico amplio de negocios digitales, incluidos startups SaaS, marketplaces y negocios de suscripción.
La red de señales de fraude entre comercios de Sift, agregada de muchos negocios que la usan simultáneamente, aporta una detección de patrones útil para técnicas de fraude que abarcan varios comercios o plataformas.
La amplitud de ciclo de vida es el diferenciador. La mayoría de las herramientas cubre el checkout o la creación de cuentas; Sift cubre creación de cuenta, inicio de sesión, pago y gestión de disputas en un sistema conectado.
Sift utiliza precios basados en uso, estructurados en torno al volumen de transacciones y los módulos seleccionados.
Sift es la opción más sólida para negocios digitales que afrontan fraude a lo largo de todo el recorrido del cliente y no en un único punto de contacto.
La elección correcta entre el mejor software de prevención del fraude para startups depende del problema de fraude que tu negocio tiene realmente.
Las herramientas anteriores abordan superficies de ataque distintas, y elegir solo por reconocimiento de marca produce el resultado equivocado.
Antes de evaluar a ningún proveedor, mapea tu exposición real. Las startups de pagos y los PayFacs afrontan simultáneamente fraude en transacciones, fraude de comercios y cumplimiento AML. Las startups de e-commerce afrontan sobre todo fraude de contracargos y fraude amistoso. Los neobancos afrontan apropiación de cuentas y fraude APP.
El vector de fraude determina qué categoría de producto necesitas, y no al revés.
Una startup en su primer año de procesamiento no debería quedar atada a un contrato empresarial plurianual con un pago inicial elevado. Los precios basados en uso, donde el coste escala directamente con el volumen de transacciones, son el modelo que se alinea con la economía de una startup.
Fraudio y SEON ofrecen opciones de entrada estructuradas de esa manera.
Un modelo antifraude entrenado únicamente con tu historial de transacciones arranca sin precisión de base. A volúmenes de startup, no tienes datos suficientes para entrenar una detección de anomalías que funcione de forma fiable.
Pregunta a cada proveedor si su IA se entrena solo con tus datos o con una red conectada más amplia. La respuesta revela el riesgo real de arranque en frío.
Un calendario de integración de seis meses o más es incompatible con el ritmo operativo de una startup. Existen herramientas API-first que se despliegan en días o semanas en todas las categorías de fraude.
Si un proveedor no puede comprometerse con un calendario concreto, eso dice algo sobre cómo operará después de la venta.
Todos los proveedores lideran sus demostraciones con su tasa de detección de fraude. La tasa de falsos positivos es igual de importante: cada transacción legítima bloqueada son ingresos perdidos y un fallo de experiencia de cliente.
Pide ambas cifras. Si un proveedor puede darte su tasa de detección pero no la de falsos positivos, el panorama está incompleto.
Para startups que han obtenido o preparan una licencia EMI, la pertenencia a una red de tarjetas o cualquier marco regulatorio que exija monitorización de transacciones, el cumplimiento AML es obligatorio desde el primer día, no una capacidad futura.
Confirma si la herramienta que evalúas cubre monitorización AML, presentación de SAR y requisitos de trazabilidad en la misma integración que la detección de fraude.
Nuestra IA centralizada, con patente en trámite, se entrena sobre 2.000 millones de transacciones en 188 países, lo que da a las startups con historial de transacciones limitado una precisión a nivel de red desde el primer día.
Desplegamos en 3 a 14 días sin costes de instalación, implementación ni mantenimiento, y nuestros precios por transacción escalan con tu crecimiento.
Una sola integración cubre fraude en pagos, fraude de comercios, cumplimiento AML y monitorización A2A. Son cuatro herramientas en una, algo que importa cuando tu equipo es pequeño y no tienes capacidad para gestionar varios proveedores.
¿Quieres ver los resultados antes de comprometerte? Nuestra prueba Proof of Results se ejecuta sobre tus datos históricos sin ningún compromiso.
Empieza tu Proof of Results en fraudio.com →
El mejor software de prevención del fraude para startups que procesan pagos es Fraudio: IA de efecto de red entrenada sobre 2.000 millones de transacciones, precios por transacción sin costes de instalación y despliegue en menos de dos semanas. Cubre fraude en transacciones, fraude de comercios y cumplimiento AML en una sola integración.
El coste del software de prevención del fraude para startups va desde gratuito (el nivel gratuito de SEON) hasta precios empresariales personalizados. El plan Starter de SEON arranca en 699 USD al mes. Fraudio cobra por transacción procesada sin costes de instalación, con un coste unitario decreciente a medida que crece el volumen. El resto de herramientas de esta lista —incluidas Hawk AI, Sardine AI, Feedzai y BioCatch— usa precios totalmente personalizados según volumen y módulos.
Una startup debe invertir en software de prevención del fraude desde la primera transacción procesada bajo una licencia de pagos o un marco regulatorio. La licencia EMI y la pertenencia a una red de tarjetas generan obligaciones de monitorización desde la concesión, no al alcanzar escala. Aproximadamente el 3% de los comercios incorporados digitalmente en carteras de PayFac son fraudulentos, y esa responsabilidad es inmediata. Esperar a que un evento de fraude desencadene la inversión suele costar mucho más que desplegar pronto una herramienta de pago por uso.
Las startups de pagos afrontan principalmente fraude sin presencia de tarjeta (CNP), fraude de fuga iniciado por el comercio, apropiación de cuentas y fallos de cumplimiento AML. Los ataques de prueba de tarjetas, donde los defraudadores verifican lotes de tarjetas robadas con microtransacciones antes de un ataque a pleno volumen, agravan de forma significativa el fraude CNP. Sin detección entre comercios, las pruebas de tarjetas son invisibles para los datos aislados de cualquier startup. El fraude de fuga del comercio es la categoría de mayor impacto financiero: los comercios fraudulentos cobran liquidaciones y desaparecen antes de que lleguen los contracargos.
La prevención del fraude detecta transacciones o actores concretos que son malos. El cumplimiento AML identifica patrones agregados en los flujos de transacciones que indican blanqueo de capitales o financiación del terrorismo. Ambos requieren monitorización, pero usan lógicas de detección y flujos de reporte distintos. Un sistema antiblanqueo de capitales integrado con tu detección de fraude elimina la carga de mantener dos sistemas separados y conserva una trazabilidad unificada para la revisión regulatoria.
El software antifraude basado en IA funciona en startups con poco historial cuando usa IA de efecto de red, entrenándose con datos de varios clientes conectados a la vez y no solo con las transacciones de la propia startup. Una startup que procesa un millón de transacciones al mes no tiene datos suficientes para una detección de anomalías precisa de forma aislada. La IA centralizada de Fraudio se entrena sobre 2.000 millones de transacciones de todos los clientes conectados, lo que aporta detección precisa desde la primera transacción con independencia del volumen de datos propio.
Una startup puede usar software antifraude gratuito para pruebas en fase inicial. El plan gratuito de SEON admite hasta 500 comprobaciones manuales al mes con 10 reglas personalizadas. Para entornos de producción con volúmenes de transacción reales, los niveles gratuitos no están diseñados para soportar la escala ni ofrecer la precisión de IA necesaria. La alternativa práctica a las licencias fijas empresariales son los precios de pago por uso sin mínimos, donde el coste escala de forma natural con el volumen.
Antes de elegir software de prevención del fraude para startups, haz cinco preguntas: ¿cuál es tu tasa de falsos positivos junto a tu tasa de detección?, ¿cuánto tarda la integración y qué requiere?, ¿tu IA se entrena solo con los datos de cada cliente o con una red más amplia?, ¿hay costes de instalación, implementación o mantenimiento?, y ¿cubre la misma integración el cumplimiento AML si mi licencia lo exige?

How about trying our solution and experiencing the next generation for yourself?


